【2026年最新】固定資産税は売却した場合誰が払う?精算の仕組みと計算例
不動産を売却した年の固定資産税は、原則としてその年の1月1日時点の所有者である売主が納税義務を負います。
ただし、年の途中で引き渡しを終えた場合は、買主が所有する期間分を精算金として受け取る取引が一般的です。
この記事では、納税義務者の考え方から精算の計算例、精算金と譲渡所得税の違いまでを順に整理します。
売却前に確認すべき点も押さえて、納得できる取引につなげましょう。
大田区・品川区で売却を相談する会社を比べたい方は、地域密着型と大手の特徴や対応サービスをまとめたおすすめ2社を確認できます。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
不動産を売却した年の固定資産税は誰が払う?
固定資産税の納税義務者は、売却した年でも原則として1月1日時点の所有者です。
負担の分け方は、売買契約で取り決めることになります。
納税義務者は原則として1月1日時点の所有者
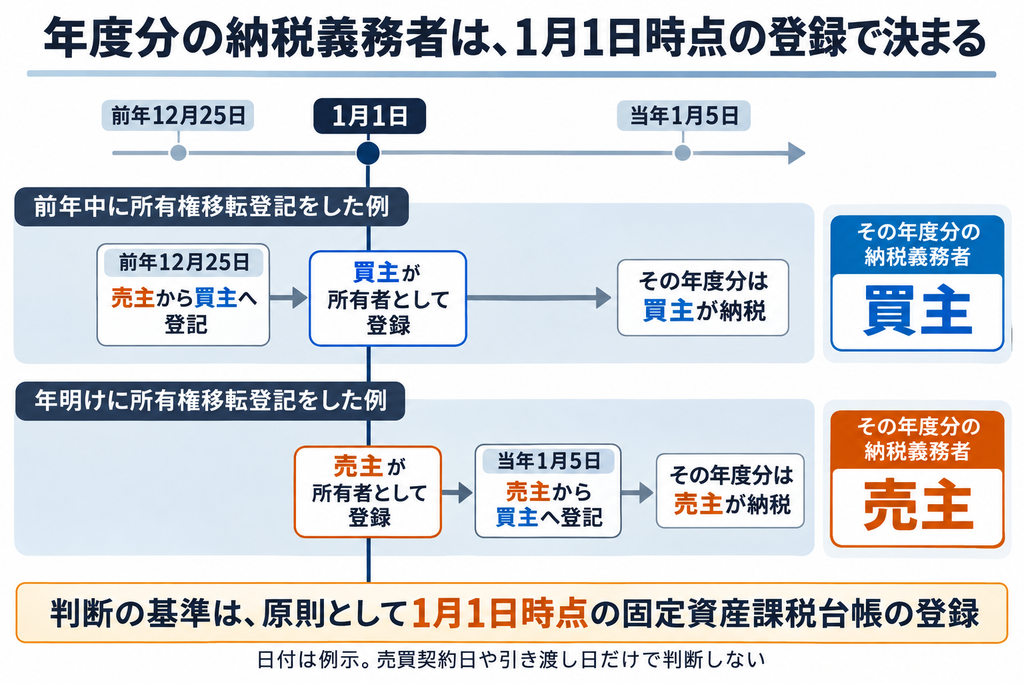
固定資産税の納税義務者は、毎年1月1日時点で固定資産課税台帳に所有者として登録されている人です。
この1月1日を賦課期日といい、その日に固定資産課税台帳に所有者として登録されている人が、原則としてその年度分の納税義務を負います。
基準になるのは売買契約日ではなく、原則として1月1日時点の固定資産課税台帳に登録された所有者です。
| 所有権移転登記をした日(例) | その年度の納税義務者 |
|---|---|
| 前年12月25日 | 買主 |
| 当年1月5日 | 売主 |
売買契約日や引き渡し日が1月1日より前でも、登記が間に合わなければ売主に課税される場合があります。
売却時期を考えるときは、所有権移転登記の時期も確認し、翌年1月1日時点で誰が所有者として登録されるかを把握しておきましょう。
出典:e-Gov法令検索「地方税法 第343条(固定資産税の納税義務者等)・第359条(固定資産税の賦課期日)」
年の途中で売却しても納税通知書は売主に届く
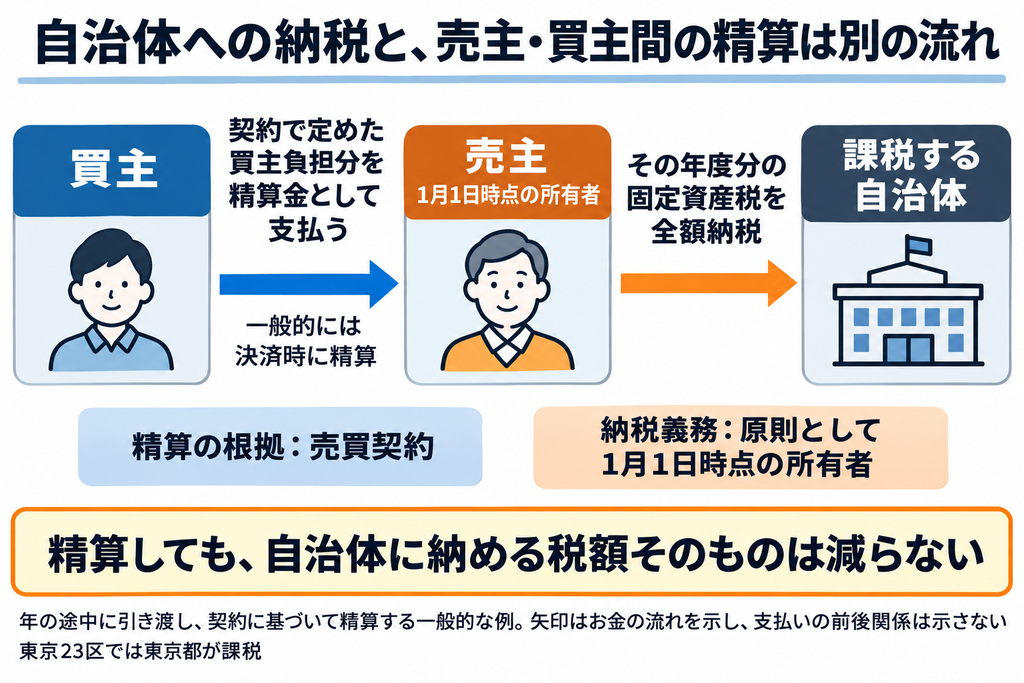
年の途中で売却しても、その年度分の固定資産税は1月1日時点の所有者に全額課税されます。
東京都主税局の資料でも、年の途中で売却した場合は前所有者に納税義務があり、還付の対象にならないと案内されています。
納税通知書は例年春から初夏に届くため、売却後であっても売主宛てに届くのは制度上の通常の流れです。
売主がその年度分の納税義務を負い、契約で取り決めた買主負担分を精算金として受け取る形が一般的です。
通知書が届いたら、まず買主との精算が契約書にどう定められているかを確認しましょう。
なお、大田区・品川区を含む東京23区では、東京都が固定資産税を課税します。
売主と買主の負担割合は契約で取り決める
売却時の負担割合は、法律で一律に決まっているわけではなく、売買契約で取り決めます。
一般的には、引き渡し日を境に所有期間の日数に応じて売主と買主で分ける精算条項を入れる取引が多くなっています。
この精算は売主と買主の間の約束にとどまり、自治体が買主へ課税したり売主へ還付したりするものではありません。
精算条項がなければ、買主に請求できず売主が全額を負担する可能性もあります。
契約前に確認したい項目は次のとおりです。
- 精算を行うかどうか
- 精算の起算日
- 日割りの計算方式
- 都市計画税の扱い
- 精算金の支払い時期
固定資産税の精算方法と計算例
固定資産税の精算は、引き渡し日を基準に所有期間の日数で分けるのが基本です。
引き渡し日を基準に売主分と買主分を分ける
固定資産税の精算は、売主が納めた1年分の税額のうち、引き渡し日以降の分を買主が売主へ支払うかたちで行うのが一般的です。
引き渡し日の前日までを売主負担、引き渡し日当日以降を買主負担とする方法が広く使われています。
買主負担分は、決済日に売買代金とは別に売主へ支払うのが通例です。
この日割り精算は地方税法の規定ではなく、不動産取引の慣例にあたります。
売主はいったん全額を納税する形になるため、買主分を確実に受け取るには精算条項が欠かせません。
起算日と引き渡し日を使って精算額を計算する
精算額は、年間の固定資産税額、起算日、引き渡し日、契約で定めた日割り計算の方法をもとに算出できます。
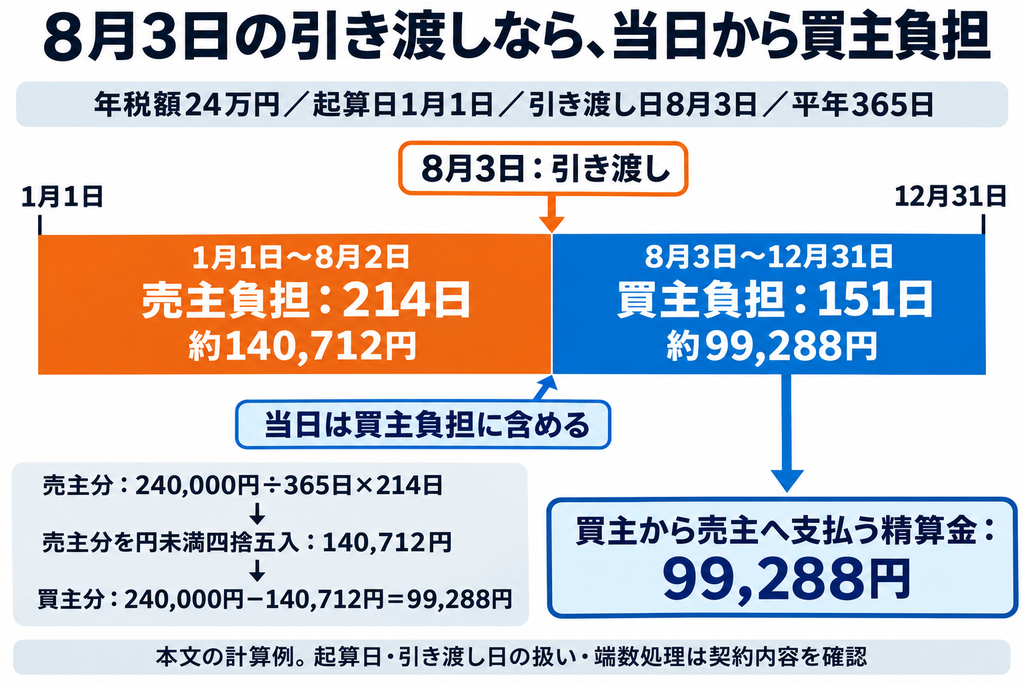
1月1日を起算日とする平年の計算式は「年税額÷365日×負担日数」です。
一般的には、1月1日から引き渡し日の前日までを売主分、引き渡し日から12月31日までを買主分として計算します
起算日は地域の慣習で異なり、東京や神奈川などの関東では1月1日、関西では4月1日とされることが多いです。
最終的には売買契約書の記載に従います。
次の条件で計算してみます。
- 年間の固定資産税額:24万円
- 起算日:1月1日
- 引き渡し日:8月3日
| 区分 | 負担日数 | 計算 | 負担額 |
|---|---|---|---|
| 売主 | 214日(1月1日〜8月2日) | 24万円÷365日×214日 | 約140,712円(円未満四捨五入) |
| 買主 | 151日(8月3日〜12月31日) | 24万円−売主分 | 約99,288円 |
この場合、買主は約99,288円を精算金として売主に支払い、売主が24万円を納税します。
端数の処理方法は契約ごとに異なるため、事前に確認しましょう。
契約書と納税通知書で精算額や計算根拠を確認する
精算額の根拠は、売買契約書の精算条項と、納税通知書に添付される課税明細書で確認できます。
契約書では、起算日、日割りの計算方式、都市計画税の扱いが明記されているかを確認しましょう。
課税明細書には課税された資産ごとの内容が示されるため、年税額の確認に使えます。
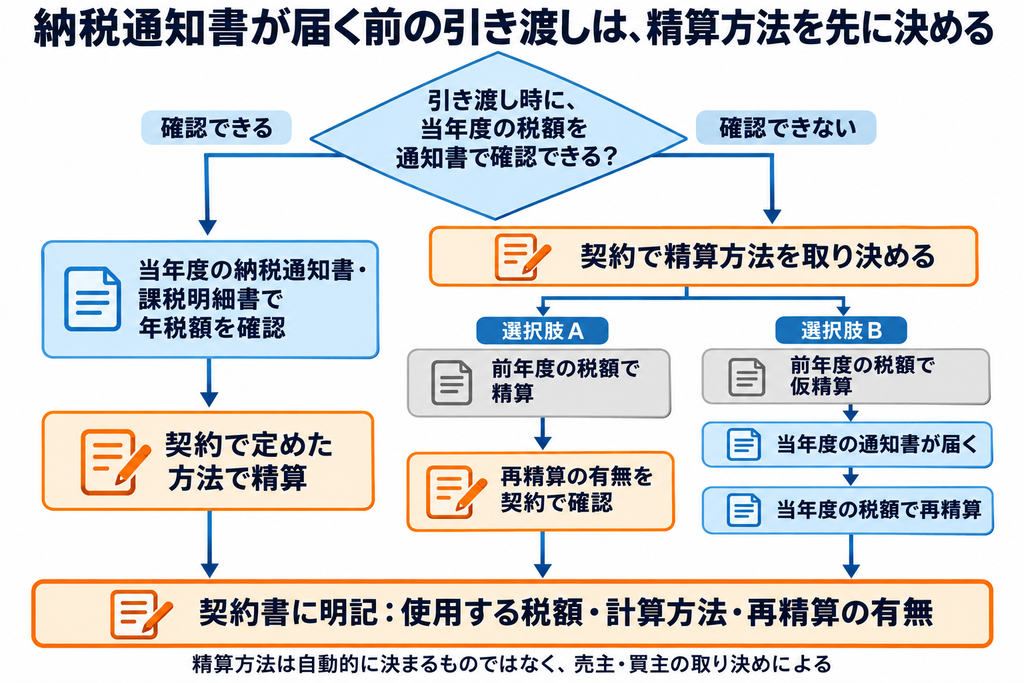
引き渡しが当年度の納税通知書の届く前になる場合は、精算に使用する当年度の税額を通知書で確認できない点に注意が必要です。
その場合は、前年度の税額で精算する方法や、前年度の税額で仮精算して通知書が届いたあとに再精算する方法があり、契約書に記載します。
引き渡し前に不動産会社へ、使用する税額と再精算の有無を確認しておきましょう。
固定資産税の精算金と売却益にかかる税金の違い
固定資産税の精算金は還付金ではなく、売却代金の一部として譲渡所得の計算に含まれる点がポイントです。
精算金は固定資産税の還付ではない
精算金は、買主が売主に支払う未経過分の固定資産税相当額であり、自治体から戻ってくる還付金ではありません。
年の途中で売却しても、その年度分の固定資産税は売主に全額課税されます。
精算金は売主と買主の間でやり取りするお金であり、納税額そのものが減るわけではありません。
| 比較項目 | 固定資産税の精算金 | 還付金 |
|---|---|---|
| お金の流れ | 買主から売主へ支払う | 自治体から納税者へ戻る |
| 根拠 | 売買契約の取り決め | 税額の訂正など自治体の手続き |
| 性質 | 売買当事者間の精算 | 納めすぎた税の返還 |
売主は全額を納税したうえで、買主分を精算金として受け取り、実質的な負担を調整している形です。
「戻る」と考えると誤解しやすいため、買主から受け取る代金の一部と捉えておきましょう。
受け取った精算金は譲渡所得の収入金額に含まれる
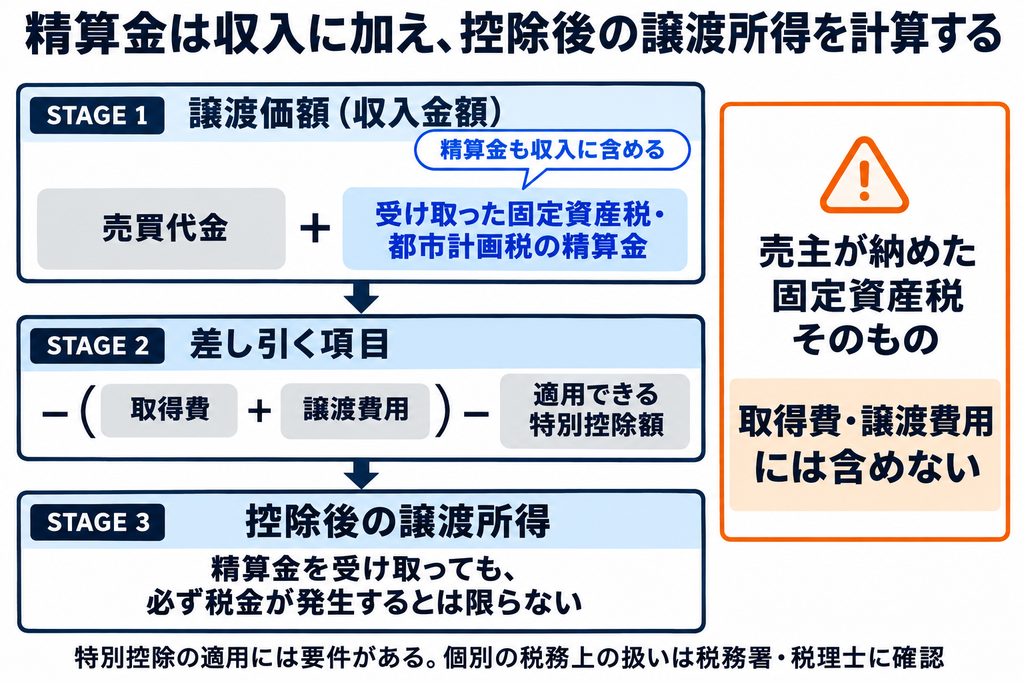
売主が買主から受け取った未経過分の固定資産税・都市計画税に相当する額は、譲渡所得の計算で譲渡価額(収入金額)に含めます。
精算金も売却代金と同様に譲渡所得の収入金額に含まれます。
ただし、実際に譲渡所得税が発生するかどうかは、取得費や譲渡費用、特別控除などを差し引いた結果によって異なります。
譲渡所得は「譲渡価額−(取得費+譲渡費用)−特別控除額」で計算します。
一方、売主が納めた固定資産税そのものは、取得費や譲渡費用に含められないとされており、精算金と相殺して考えることはできません。
自分のケースでの扱いに迷う場合は、税務署や税理士に確認しましょう。
売却後の手取りは譲渡所得税や諸費用も含めて試算する
売却後の手取りは、売買代金と精算金の合計から、ローン残債、諸費用、税金を差し引いて試算します。
| 区分 | 主な項目 |
| 受け取る金額 | 売買代金、固定資産税の精算金 |
| 差し引く金額 | ローン残債、仲介手数料などの諸費用、譲渡所得にかかる税金 |
精算金を受け取ることで、売主は固定資産税の実質的な負担を軽減できます。
ただし、精算金は譲渡所得の収入金額に含まれるため、税金への影響も考慮して手取りを試算する必要があります。
不動産の譲渡所得にかかる税率は、売却した年の1月1日時点の所有期間が5年を超えるかどうかで異なります。
原則として、長期譲渡所得の税率は20.315%(所得税15%・復興特別所得税0.315%・住民税5%)、短期譲渡所得の税率は39.63%(所得税30%・復興特別所得税0.63%・住民税9%)です。
ただし、居住用財産の軽減税率などの特例が適用される場合は、税率や税額が変わることがあります。
諸費用には、仲介手数料、売買契約書の印紙税、抵当権抹消の登記費用などがあります。
居住用財産の特例が使える場合もあるため、適用要件は税務署や税理士に確認しましょう。
出典:
大田区・品川区で相談できる不動産会社2選
大田区・品川区で売却を相談できる2社を、地域密着型と大手の違いが分かるように紹介します。
ハウスドゥ 馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ 馬込は、株式会社ニューエストが運営する大田区・品川区エリア中心の不動産会社で、ハウスドゥの加盟店です。
公式サイトでは、馬込駅前で40年以上にわたり不動産事業を展開してきたことに加え、仲介売却・当社買取・住み替え・任意売却・相続相談など、複数の相談メニューを用意している点を特徴としています。
宅地建物取引士に加え、ローンや相続、賃貸経営に詳しい有資格者が在籍し、売却以外の活用提案も含めてワンストップで相談できる点が魅力です。
馬込駅から徒歩1分で、ZOOMによるオンライン相談にも対応しているため、売却方法に迷っている方や相続を含めて相談したい方に向いています。
| 比較項目 | 内容 |
|---|---|
| 地域での実績 | 開業通算40年以上。対応エリアは大田区・品川区・都営浅草線周辺。相談実績3,000件以上と公表されています |
| 売却活動の特徴 | ハウスドゥのネットワークを生かした査定。掲載メディアでは、YouTubeやTikTokでの物件紹介も紹介されています |
| 対応サービス | 相続相談、当社買取、任意売却、ハウス・リースバック、住み替え相談など |
| 相談時の確認点 | 査定根拠、売却方針、固定資産税の精算条件を確認 |
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社 大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル大森センターは、東急リバブル株式会社が運営する店舗で、大森駅北口から徒歩1分に位置します。
公式サイトでは、大森駅・大森海岸駅を最重点エリアとし、マンションや戸建、土地に加えて、ビルやアパート、駐車場などの売買にも対応する点を紹介しています。
東急リバブルとして、税務・法律の無料相談やFP相談、相続サポートなど、売却に付随する相談窓口が用意されている点が魅力です。
オンラインでの相談も選択肢となるため、来店が難しい方や、相続・税金に関するサポートも含めて売却を相談したい方に向いています。
| 比較項目 | 内容 |
|---|---|
| 地域での実績 | 大森駅・大森海岸駅周辺を重点エリアとして、地域のマンション・戸建て・土地などの売買に対応しています |
| 売却活動の特徴 | スピードAI査定や売却サポート用のマイページなどの仕組み。掲載メディアでは、間取り解析やCGリフォームイメージも紹介されています |
| 対応サービス | 相続サポート、不動産買取相談、買換え相談、税務・法律の無料相談など |
| 相談時の確認点 | 査定根拠、売却方針、固定資産税の精算条件を確認 |
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
固定資産税と不動産売却に関するよくある質問
固定資産税の精算対象や契約上の取り決め、確定申告の要否について、よくある疑問にお答えします。
都市計画税も固定資産税と一緒に精算しますか?
はい、都市計画税も一般的には固定資産税と合算して精算します。
都市計画税も固定資産税と同様に、原則として1月1日時点の所有者に課税されます。売主が納税義務を負い、契約で取り決めた買主負担分を精算する流れが一般的です。
都市計画税は市街化区域内にある土地・家屋が対象のため、対象外の物件では精算する都市計画税そのものが発生しない場合があります。
東京23区では、都市計画税も固定資産税とあわせて東京都が課税する仕組みです。
精算額は、納税通知書に記載された固定資産税と都市計画税の年税額を確認し、契約書の精算条項に沿って計算します。
契約書の精算条項に都市計画税が含まれているかも、事前に確認しましょう。
固定資産税の精算をしない契約にできますか?
精算をしない契約にすることは可能です。
日割り精算は地方税法の規定ではなく不動産取引の慣例のため、売主と買主が合意すれば、精算なしとする取り決めもできます。
精算をしない場合は、売主が1年分の固定資産税を全額負担する形になる点に注意が必要です。
一方で、買主から精算金を受け取らないため、精算金が譲渡所得の収入に加わることはありません。
精算金に相当する額を売買価格に織り込んで調整する方法もあるため、価格や条件とあわせて買主と協議します。
いずれの場合も、取り決めた内容は契約書に明記しておきましょう。
不動産を売却したら確定申告が必要ですか?
譲渡所得(売却益)が出た場合は、原則として確定申告が必要です。
売却損が出た場合は原則として申告は不要ですが、特別控除や譲渡損失の損益通算・繰越控除などの特例を使う場合は、売却益がなくても申告が必要です。
| 売却の結果 | 確定申告の要否 |
|---|---|
| 譲渡所得(売却益)が出た | 原則として必要 |
| 売却損が出た | 原則として不要(特例を使う場合は必要) |
| 特別控除で課税される所得がゼロになる | 特例の適用には申告が必要 |
精算金は譲渡価額に含めて計算するため、売買契約書や精算書で金額を確認しておきましょう。
申告は売却した年の翌年に行います。
申告の要否や特例の適用は個別の事情で異なるため、税務署や税理士に確認してください。
出典:
固定資産税の精算条件を確認して納得できる売却を進めよう
売却した年の固定資産税は、1月1日時点の所有者である売主が全額を納税します。
年の途中で引き渡す場合は、引き渡し日を基準に日割りで精算するのが一般的で、精算の有無や起算日、計算方法は売買契約書で必ず確認しておくことが大切です。
受け取った精算金は還付金ではなく、譲渡所得の収入金額に含まれる点も忘れないようにしましょう。
譲渡所得税や諸費用も含めて手取り額を試算しておくと、売却後に受け取れる金額をより具体的に把握できます。
相談する不動産会社には、次の3点を確認しましょう。
- 査定の根拠
- 売却方針
- 固定資産税の精算条件
この記事を読んでいる人におすすめ
