【2026年最新】3,000万円特別控除の条件・計算・申告を解説
マイホームを売って利益が出ても、一定の要件を満たせば譲渡所得から最高3,000万円まで差し引ける特例があります。
それが「3,000万円特別控除」です。
ただし、住まなくなってからいつまでに売却する必要があるか、売却相手は誰かといった条件があり、利用するには確定申告も欠かせません。
本記事では、控除の仕組みから要件、税額の計算方法、申告の進め方までを順に整理します。
控除を使った場合の手取りや売却の進め方を確認したい方は、大田区・品川区の不動産売却ガイドと地域のおすすめ会社をチェックしてみましょう。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
マイホーム売却で使える3,000万円特別控除とは
マイホームを売却して利益が出たときに、税負担を軽くできる特例の基本を押さえましょう。
譲渡所得から最大3,000万円を差し引ける特例
マイホーム(居住用財産)を売ったときは、所有期間の長短に関係なく、譲渡所得から最高3,000万円まで控除できる特例があります。
正式には「居住用財産を譲渡した場合の3,000万円の特別控除の特例」といいます。
譲渡所得とは、不動産を売って得た利益にあたる部分のことです。
購入時より高く売れた場合でも、適用要件を満たせば、この控除によって課税対象となる譲渡所得を減らせます。
購入から短期間で売却した場合でも、要件を満たせば対象になり得ます。
ただし、控除を受けるには、一定の書類を添えた確定申告が必要です。
出典:国税庁「No.3302 マイホームを売ったときの特例」
控除額は譲渡所得が上限になる
この特例で差し引けるのは、最高3,000万円までです。
譲渡所得が3,000万円に満たない場合は、その金額までが控除の上限になります。
たとえば譲渡所得が2,000万円なら、控除されるのは2,000万円です。
そのため、控除によって譲渡所得がマイナスになることはありません。
譲渡所得ごとの控除後の金額は、次のとおりになります。
| 譲渡所得(利益) | 控除額 | 控除後の課税譲渡所得 |
|---|---|---|
| 4,000万円 | 3,000万円 | 1,000万円 |
| 3,000万円 | 3,000万円 | 0円 |
| 2,000万円 | 2,000万円 | 0円 |
※上記は仕組みを示すための計算イメージです。
控除の対象は売却価格ではなく、売却価格から取得費などを差し引いた譲渡所得です。
取得費とは、その家を手に入れるためにかかった費用のことです。
「売却価格が3,000万円以下なら無税」と思い込むと、手取りの見込みを誤るおそれがあります。
3,000万円特別控除を受けるための主な要件
控除を使うには、家の状況・売却相手・過去の特例利用など、いくつかの条件をすべて満たす必要があります。
出典:国税庁「No.3302 マイホームを売ったときの特例」
自分が住んでいた家や一定期間内に住まなくなった家が対象
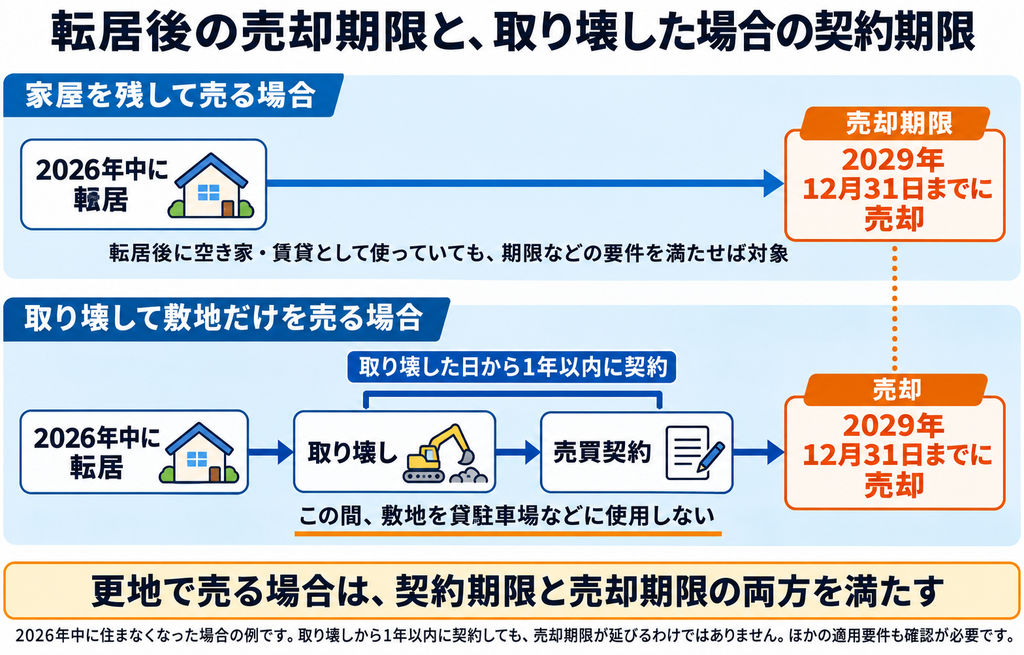
譲渡する家は、現に自分が住んでいる家屋、または以前に住んでいて住まなくなってから3年を経過する日の属する年の12月31日までに売る家屋が対象です。
たとえば2026年中に住まなくなった場合、2029年12月31日までが売却の期限になります。
以前住んでいた家屋は、住まなくなった後に賃貸住宅や空き家として利用していても、所定の売却期限などの要件を満たせば対象になります。
家屋とともに売る敷地や借地権も対象です。
なお、2つ以上マイホームを持っている場合は、主として住んでいた家屋だけが対象になります。
家屋を取り壊して敷地だけを売る場合は、取り壊した日から1年以内に売買契約を結び、住まなくなってから3年を経過する日の属する年の12月31日までに売却する必要があります。
また、取り壊し後から売買契約を結ぶまでの間、敷地を貸駐車場などの用途に使用していないことも条件です。
| 対象となる資産 | 主な条件 |
|---|---|
| 現に住んでいる家屋 | 自分が現に居住していること |
| 以前に住んでいた家屋 | 住まなくなってから3年を経過する日の属する年の12月31日までに売ること |
| 家屋とともに売る敷地・借地権 | 対象となる家屋と一緒に売ること |
| 取り壊した家屋の敷地 | 取り壊しから1年以内に契約し、上記の期限内に売ること。更地の間は貸駐車場などにしないこと |
売却相手や過去の特例利用に関する条件を確認する
売却相手や過去の特例の利用状況も、適用の可否を左右します。
まず、親子や夫婦など「特別の関係がある人」に売った場合は対象外です。
生計を一にする親族や、売却後にその家で同居する親族、内縁関係の人なども含まれます。
過去の特例の利用については、次の点を確認します。
- 売った年の前年・前々年に、この特例または譲渡損失の損益通算及び繰越控除の特例を受けていないこと(特例による控除を受けた場合は対象外)
- 売った年、その前年、前々年に、マイホームの買換えや交換の特例を受けていないこと
- 収用等の場合の特別控除など、他の特例を受けていないこと
親族間の売買と、直近の特例の利用歴は、見落としやすい確認ポイントです。
また、新居の住宅ローン控除は、入居した年・その前年・前々年にこの特例を受けた場合、原則として適用できません。
入居後の一定期間にこの特例を受ける場合も、併用が制限されることがあります。
買い換えを予定している方は、併用できない場合がある点に注意が必要です。
出典:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
一時的な入居や別荘など対象外となるケースがある
この特例は、一時的な入居や別荘など、実際のマイホームとはいえない家屋には使えません。
国税庁は、次のような家屋を適用除外としています。
- この特例の適用を受けることだけを目的として入居したと認められる家屋
- 居住用家屋の新築期間中だけ仮住まいとして使った家屋など、一時的な目的で入居したと認められる家屋
- 別荘など、主として趣味・娯楽・保養のために所有する家屋
売買契約日の前日の住民票の住所と、売る家の所在地が異なる場合は、居住していた事実を示す戸籍の附票の写しなどの提出が求められます。
居住の実態を示せるかどうかが重要になる点も、あらかじめ押さえておきたいところです。
控除後の譲渡所得と税額を計算する方法
売却益から控除を差し引いた後の課税対象額と税額を、計算式と具体例で確認します。
譲渡所得は売却価格から取得費と譲渡費用を差し引いて求める
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて求めます。
取得費とは、その家を買ったときの購入代金や購入手数料に、その後の改良費などを加えた金額です。
建物部分は、所有期間中の減価償却費相当額を差し引いて計算します。
譲渡費用とは、売却のために直接かかった費用のことで、仲介手数料や売買契約書の印紙代などが該当します。
この譲渡所得から3,000万円特別控除を差し引いた残りが、課税の対象となる金額です。
- 譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
- 課税譲渡所得 = 譲渡所得 − 特別控除(最高3,000万円)
出典:
国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」
計算例で控除後の課税対象額を確認する
次の条件で、控除を使った場合の課税対象額と税額を計算してみます。
売却価格は7,000万円、取得費は3,500万円(建物の減価償却費相当額を差し引いた後の金額)、譲渡費用は250万円、所有期間は5年超とします。
| 項目 | 金額 |
|---|---|
| 売却価格 | 7,000万円 |
| 取得費 | −3,500万円 |
| 譲渡費用 | −250万円 |
| 譲渡所得 | 3,250万円 |
| 特別控除 | −3,000万円 |
| 課税譲渡所得 | 250万円 |
課税譲渡所得は250万円となり、長期譲渡所得の税率20.315%をかけると、税額は約50.8万円です。
内訳は、所得税37.5万円、復興特別所得税約7,900円、住民税12.5万円となります。
控除を使わない場合の税額は約660.2万円となり、控除を使った場合の約50.8万円との差は約609.5万円です。
ただし、上記は仕組みを示すための概算です。
土地・建物の譲渡所得は給与所得などと分けて計算されますが、実際の税額は適用できる特例や所得控除などの状況によって異なる場合があります。
申告前に、税務署や税理士へ確認することをおすすめします。
所有期間によって税率が異なる
土地・建物の譲渡所得は、売却した年の1月1日時点の所有期間によって、税率が変わります。
所有期間が5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得として扱われます。
税率は次のとおりです。
| 区分 | 所有期間(売却した年の1月1日時点) | 所得税 | 住民税 | 復興特別所得税を含む合計 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39.63% |
所得税には、所得税額の2.1%の復興特別所得税が上乗せされます。
先ほどの課税譲渡所得250万円の例では、長期なら約50.8万円、短期なら約99.1万円となり、税額に約2倍の差が出ます。
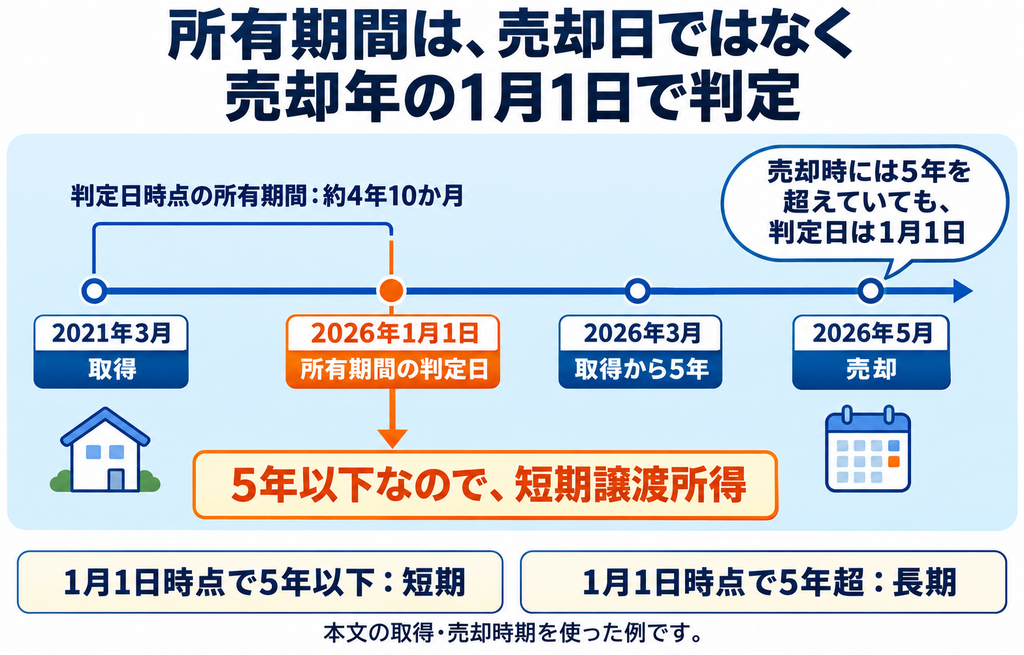
所有期間の判定は、売却日時点ではなく、売却した年の1月1日時点で行う点に注意が必要です。
たとえば2021年3月に取得した家を2026年5月に売る場合、2026年1月1日時点の所有期間は約4年10か月で5年以下となるため、短期譲渡所得になります。
また、1月1日時点で10年を超えて所有している場合は、軽減税率の特例を併用できる場合があります。
適用には別途要件があるため、国税庁の案内で確認しておくと安心です。
出典:
国税庁「No.3305 マイホームを売ったときの軽減税率の特例」
売却後に必要な確定申告の進め方
売却後の確定申告は、申告時期・必要書類・控除を使う場合の注意点の3点を押さえると、スムーズに進められます。
売却した翌年の申告時期を確認する
譲渡所得の申告は、資産を譲渡した年の翌年の2月16日から3月15日の間に行います。
たとえば2026年中にマイホームを売却した場合は、2027年の申告期間が対象です。
譲渡した日は、原則として買主へ物件を引き渡した日です。
ただし、売買契約の効力が生じた日(一般に契約締結日)を譲渡の日として申告することもできます。
年末や年始に近い売却では、どちらを基準にするかで申告する年が変わる可能性があります。
申告期間の最終日は曜日の関係で年ごとに変わることがあるため、最新の案内は国税庁で確認してください。
出典:
売買契約書や取得費がわかる書類を準備する
確定申告書には、譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]を添えて、所轄の税務署へ提出します。
内訳書を作成するには、売却価格や取得費、譲渡費用を確認できる資料が必要です。
主な書類は次のとおりになります。
| 書類 | 役割・補足 |
|---|---|
| 譲渡所得の内訳書[土地・建物用] | 確定申告書に添付する書類。国税庁の様式を使用 |
| 売却時の売買契約書 | 売却価格や譲渡の日の確認に使用 |
| 購入時の売買契約書・領収書 | 取得費の確認に使用 |
| 仲介手数料・印紙税などの領収書 | 譲渡費用の確認に使用 |
| 戸籍の附票の写しなど | 売買契約日の前日の住民票の住所と、売った家の所在地が異なる場合に添付 |
| 登記事項証明書 | 軽減税率の特例を併用する場合に添付 |
取得費がわかる書類は税額を左右するため、早めに探しておくことが重要です。
購入時の売買契約書や領収書が見当たらない場合は、売却価格の5%を取得費とする方法もあります。
ただし、実際の取得費より低くなりやすく、税額が増える可能性があります。
なお、実際に必要な書類は個別の状況で異なるため、提出前に税務署へ確認してください。
控除を使う場合は譲渡所得がゼロでも申告する
3,000万円特別控除を受けるには、一定の書類を添えた確定申告が必要です。
控除後の課税譲渡所得が0円で納税額がない場合でも、特例を使うには確定申告が必要です。
申告をしないと、本来は控除で課税されなかった利益に、あとから課税される可能性があります。
会社員の方でも、土地・建物の譲渡所得がある場合は、確定申告の対象です。
申告書は、国税庁の確定申告書等作成コーナーで画面の案内に沿って入力すれば、自宅から作成・提出できます。
手続きに不安がある場合は、税理士や税務署への相談も検討しましょう。
大田区・品川区で売却を相談する会社の選び方
大田区・品川区で不動産会社を選ぶ際は、査定の根拠・手取りの見込み・税務の相談範囲の3点で比べます。
査定価格の根拠と販売方針を比べる
まず比べたいのは、査定価格の高さではなく、その価格の根拠です。
周辺の成約事例や現在の売り出し状況、物件の状態をどう評価したのかを、担当者に説明してもらいましょう。
相場より高い査定額をもとに売り出しても、買主が見つからず、値下げが必要になる場合があります。
そのため、複数社の査定額と査定根拠を同じ条件で比較することが大切です。
あわせて、担当エリアでの売却実績や成約事例に詳しいかも確認したいところです。
次に確認したいのが、販売方針と媒介契約の種類です。
媒介契約には3種類があり、主な違いは次のとおりになります。
| 種類 | 複数社への依頼 | 自分で見つけた買主との直接契約 | レインズ(不動産会社間の物件情報網)への登録 | 業務報告 |
|---|---|---|---|---|
| 一般媒介 | できる | できる | 義務なし | 義務なし |
| 専任媒介 | できない | できる | 7日以内(休業日を除く) | 2週間に1回以上 |
| 専属専任媒介 | できない | できない | 5日以内(休業日を除く) | 1週間に1回以上 |
専任系の契約では、レインズへの登録や定期的な報告が義務づけられており、販売状況を把握しやすいのが特徴です。
一方で一般媒介は、複数社に依頼できる自由度がある反面、報告の義務がないため、状況は自分から確認する必要があります。
報告頻度を重視するなら専任系、複数社に売却活動を依頼したいなら一般媒介が候補ですが、専任系は会社選びが結果に直結する点にも注意が必要です。
税金や諸費用を含む手取り見込みを確認する
手取り額は、売却価格から諸費用や税金、住宅ローンの残債などを差し引いて考えます。
主な諸費用には、仲介手数料、印紙税、抵当権の抹消費用などがあります。
住宅ローンが残っている場合は、残債の返済額も手取りから差し引いて考える必要があります。
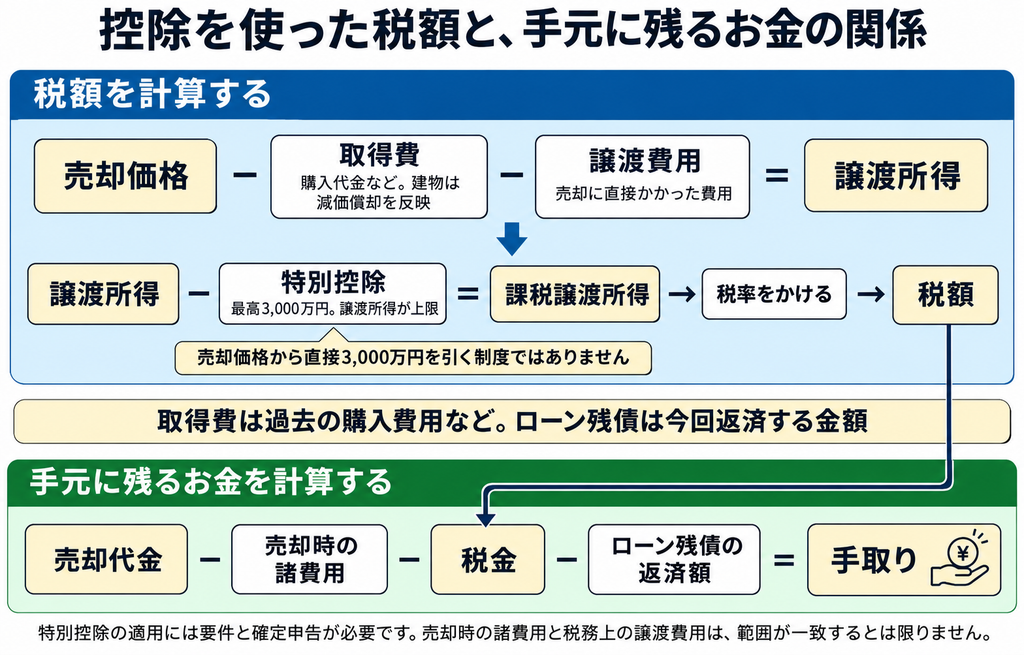
仲介手数料は法律で上限が定められており、取引価格が400万円を超える場合は、取引価格×3%+6万円(税別)に消費税を加えた額が上限の目安です。
前章の計算例に当てはめると、手元に残る金額の目安は次のようになります。
| 項目 | 金額(例) |
|---|---|
| 売却価格 | 7,000万円 |
| 譲渡費用(仲介手数料・印紙税など) | −250万円 |
| 譲渡所得税(3,000万円特別控除を適用) | −約50.8万円 |
| 手元に残る金額の目安 | 約6,699万円 |
不動産会社には売却価格や諸費用の見込みを確認し、控除の適用有無による税額の違いは税理士に相談すると、手取り額を判断しやすくなります。
ローンの残債や住み替えにかかる費用は含んでいないため、実際の手取りは個別の試算で確認が必要です。
試算を依頼する際は、税額の前提(控除の適用有無、所有期間)を明示してもらいましょう。
出典:国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」
税務相談の対応範囲と専門家への連携を確認する
控除を使う売却では、税金の相談先をあらかじめ決めておくと安心です。
ただし、税理士法により、税理士以外の人が他人の求めに応じて税務相談や税務書類の作成を行うことは、原則として認められていません。
そのため、不動産会社が対応できるのは、一般的な制度の説明が中心になります。
個別の税額計算や申告書の作成は税理士の業務であり、売却相談の段階で税理士と連携できる体制があるかを確認することが大切です。
確認したいのは、提携している税理士を紹介してもらえるか、紹介後の費用は誰がどう負担するかといった点です。
適用要件が複雑なケースや、相続・住み替えが絡む売却では、早めに税理士へ相談しておくと見落としを防ぎやすくなります。
一方で、要件に当てはまることがはっきりしている売却なら、国税庁の確定申告書等作成コーナーで自分で申告する選択肢もあります。
出典:国税庁「税理士制度Q&A 6 税理士法違反行為(問6-1 非税理士により行うことが禁止されている税理士業務とはどのようなものですか。)」
大田区・品川区で不動産売却を相談できる会社2選
大田区・品川区で売却相談ができる2社を、事業内容・強み・メリット・向いている人という共通の基準で紹介します。
ハウスドゥ 馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ 馬込は、大田区・品川区を中心に活動する地域密着型の不動産会社です。
運営会社の株式会社ニューエストは、前身の株式会社中村屋不動産から事業を引き継いでいます。
強みは、ハウスドゥ加盟店のデータベースを活用した査定と、買取や任意売却、リースバックなど事情に合わせた売却メニューの幅広さです。
相続やローンなどの専門知識を持つ有資格者が在籍し、ワンストップで相談できる体制を案内しています。
馬込駅から徒歩1分で、ZOOMによるオンライン相談も可能です。
住み替えや相続、ローンなど事情が複雑で、地域に根ざした会社へ幅広く相談したい方に向いています。
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社 大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル 大森センターは、東急不動産ホールディングスグループの東急リバブルが展開する店舗で、大森駅北口から徒歩1分、マンションや戸建、土地、ビル、アパートなどの売買を扱います。
強みは、大森駅・大森海岸駅周辺を最重点エリアとして地域のマンション販売を得意とする点と、スピードAI査定や買取相談など選べる売却手段がそろう点です。
相続・税金・法律・将来設計の相談に対応し、税務・法律の無料相談も案内されています。
オンライン接客が可能で、街案内やローンの相談にも対応します。
駅近の店舗で、地域のマンションを中心に、買換えや相続も含めて相談したい方に向いています。
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
3,000万円特別控除に関するよくある質問
控除を使う前に押さえておきたい、確定申告・住宅ローン控除・取得費・相談先の4つの疑問に答えます。
家を売って利益が出なくても確定申告は必要ですか?
売却で利益が出ていなければ、特例を使わない限り確定申告は原則として不要ですが、控除や損失の特例を使う場合は申告が必要です。
譲渡所得がマイナスの場合は、課税される所得がないため、原則として申告は不要とされています。
ただし、住宅ローンが残るマイホームを売って損失が出た場合の「損益通算及び繰越控除の特例」を使うときは、確定申告書の提出が必要です。
また、利益が出て3,000万円特別控除を使う場合は、控除後の譲渡所得が0円で納税額がなくても、確定申告が必要です。
迷う場合は、売買契約書や取得費の資料をそろえて、税務署や税理士に確認しましょう。
| 売却の結果 | 特例の利用 | 確定申告 |
|---|---|---|
| 利益が出た | 3,000万円特別控除を使う | 必要(納税額が0円でも) |
| 利益が出た | 特例を使わない | 必要(課税される) |
| 損失が出た | 特例を使わない | 原則不要 |
| 損失が出た | 損益通算・繰越控除の特例を使う | 必要 |
出典:国税庁「No.3393 『特定のマイホームの譲渡損失の損益通算及び繰越控除の特例』を受けるための申告手続と添付書類」
住宅ローン控除と併用できますか?
3,000万円特別控除と住宅ローン控除は、適用する年の組み合わせによっては併用できません。
国税庁によると、新居の住宅ローン控除(住宅借入金等特別控除)は、入居した年とその前年、前々年に、マイホームを売ったときの特例を受けた場合は適用できません。
また、入居した年の翌年から3年目までのいずれかの年に、住宅ローン控除の対象でない資産を売って特例を受ける場合も、住宅ローン控除は適用できません。
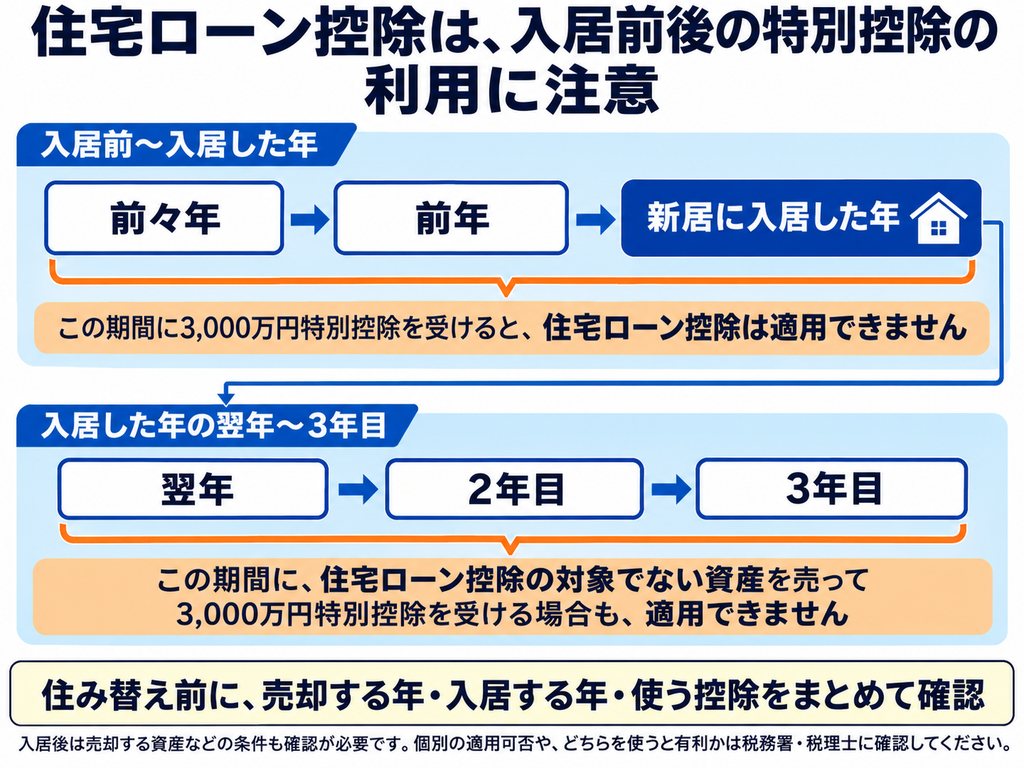
住み替えを予定している場合は、どちらを使うほうが有利か、売却前に試算しておくことが大切です。
なお、10年超所有の軽減税率の特例は、要件を満たせば3,000万円特別控除と併せて使える場合があります。
出典:
国税庁「No.3305 マイホームを売ったときの軽減税率の特例」
取得費がわからない場合はどうすればよいですか?
取得費がわからない場合は、売却価格の5%を取得費とする「概算取得費」を使えます。
ただし、実際の取得費が売却価格の5%を上回る場合は、概算取得費を使うことで税額が増える可能性があります。
実際の取得費が売却価格の5%に満たない場合も、5%を取得費にできます。
たとえば売却価格7,000万円、譲渡費用250万円、所有期間5年超で3,000万円特別控除を使う場合、取得費が3,500万円なら税額は約50.8万円です。
一方、概算取得費の350万円で計算すると、税額は約690.7万円になります。
まずは購入時の売買契約書、通帳の記録、登記関係の書類、購入時のパンフレットなどを探し、実額を示せる資料がないか確認しましょう。
申告後に資料が見つかった場合でも、更正の請求で見直せる可能性があるため、早めに専門家へ相談する方法もあります。
不動産会社に控除の適用可否を相談できますか?
不動産会社には、控除制度の一般的な説明や売却時期について相談できます。
ただし、個別の適用可否や税額計算については、税理士や税務署に確認する必要があります。
不動産会社は、売却のスケジュールや手取りの見込みを整理する際の窓口として役立ちます。
たとえば、住まなくなってから3年を経過する日の属する年の12月31日までという期限を踏まえた売却スケジュールの相談は、不動産会社に向いています。
一方、税理士法により、税理士以外が個別の税額計算や申告書の作成を行うことは原則として認められていません。
公式サイトで相続や税務に関する相談を案内している会社もありますが、対応範囲は会社ごとに異なるため、事前に確認しておきましょう。
相談の前に、住まなくなった日、売却相手との関係、過去の特例の利用歴を整理しておくと、話がスムーズに進みます。
個別の適用可否は、国税庁の税についての相談窓口や税理士に確認してください。
出典:国税庁「税理士制度Q&A 6 税理士法違反行為(問6-1 非税理士により行うことが禁止されている税理士業務とはどのようなものですか。)」
控除の条件と手取り額を確認して納得できる売却を目指そう
3,000万円特別控除を使うかどうかは、要件に当てはまるか、控除後にいくら課税されるか、手取りがいくら残るかの3点で考えるのが基本です。
要件・譲渡所得・手取りの3点を売却前に確認しておけば、控除を使えるのに使い損ねるリスクを減らせます。
利益が出る可能性があるなら、取得費の資料をそろえ、控除ありとなしの両方で手取りを試算しましょう。
事情が複雑で幅広く相談したいなら地域密着の会社、大森駅周辺のマンションや買換えを検討しているなら駅近の店舗というように、状況に合わせて相談先を選べます。
2社の公式サイトで確認できた違いは、次のとおりです。
| 比較軸 | ハウスドゥ 馬込 | 東急リバブル 大森センター |
|---|---|---|
| アクセス | 都営浅草線「馬込」駅から徒歩1分 | 京浜東北・根岸線「大森」駅 北口から徒歩1分 |
| 特徴 | 前身企業から事業を引き継ぐ地域密着型の不動産会社。ハウスドゥ加盟店のデータベースを活用した査定 | 大森駅・大森海岸駅周辺を最重点エリアとし、スピードAI査定などを用意 |
| 売却の選択肢 | 仲介売却、買取、住み替え、任意売却、借地権・再建不可物件、リースバックなど | 売却査定、買取相談、買換えの相談など |
| 相談できる内容 | 相続、離婚、ローン返済の相談など | 相続・税金・法律・将来設計の相談など |
| 向いている人 | 事情が複雑で、地域に根ざした会社へ幅広く相談したい方 | 大森駅周辺のマンションや買換えを、駅近の店舗で相談したい方 |
最終的な適用可否や税額は、税理士や税務署に確認してください。
この記事を読んでいる人におすすめ
