【2026年最新】アパート売却の税金を計算する方法と手取り額の考え方
アパート売却の税金は、売却益(譲渡所得)に課される所得税・住民税・復興特別所得税が中心で、所有期間が5年を超えるかどうかで税率が大きく変わります。
ただし、売却価格がそのまま手元に残るわけではなく、ローン残債や仲介手数料も差し引かれます。
税金の見落としは手取り額の見込み違いにつながるため、売却前に全体像を押さえておくことが大切です。
この記事では、税金の種類と計算方法、税率の違い、手取り額の見積もり、確定申告の準備を順に解説します。
大田区・品川区でアパート売却を相談するなら、地域の不動産会社と大手の特徴を比べて、自分に合う相談先を見つけましょう。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
アパート売却でかかる税金と譲渡所得の計算方法
アパート売却では、売却益にかかる譲渡所得税のほか、契約や登記に伴う税金も発生します。
ここでは税金の種類と計算の基本を順に確認します。
譲渡所得にかかる所得税・住民税・復興特別所得税
アパートを売却して利益(譲渡所得)が出ると、所得税・住民税・復興特別所得税が課されます。
譲渡所得とは、売却価格から取得費や譲渡費用を差し引いて求める所得のことです。
この利益は給与など他の所得とは合算せず、分離して税額を計算する仕組みです。
復興特別所得税は所得税額の2.1%で、2037年分(令和19年分)まで所得税とあわせて申告・納付します。
税率は所有期間で変わるため、詳しくは次の章で解説します。
売却で利益が出なければ、これらの税金は原則かかりません。
出典:国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」
印紙税と抵当権抹消登記にかかる登録免許税
アパートの売買契約書には、契約金額に応じた印紙税がかかります。
不動産の譲渡に関する契約書は、2027年3月31日までに作成される契約金額10万円超のものが軽減措置の対象です。
たとえば契約金額が1,000万円超5,000万円以下なら、本則2万円の印紙税が1万円に軽減されます。
ローンが残っている場合は、抵当権抹消登記の登録免許税も不動産1個につき1,000円必要です。
土地1筆と建物1個の抵当権を抹消する場合、登録免許税は合計2,000円です。
なお、同一の申請書で20個を超える不動産について抵当権抹消登記を申請する場合、登録免許税は申請1件につき2万円となります。
司法書士へ依頼する場合は報酬が別途かかるため、見積もりで確認しておきましょう。
抵当権抹消にかかる費用は譲渡費用に含められない点にも注意が必要です。
| 税金 | かかる場面 | 金額の目安 |
|---|---|---|
| 印紙税 | 売買契約書の作成時 | 契約金額で異なる(1,000万円超5,000万円以下は軽減後1万円) |
| 登録免許税 | ローン完済に伴う抵当権抹消登記 | 不動産1個につき1,000円(上限2万円) |
出典:
国税庁「No.7108 不動産売買契約書の印紙税の軽減措置」
e-Gov法令検索「登録免許税法 別表第一 第一号(十五)登記の抹消」
譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算する
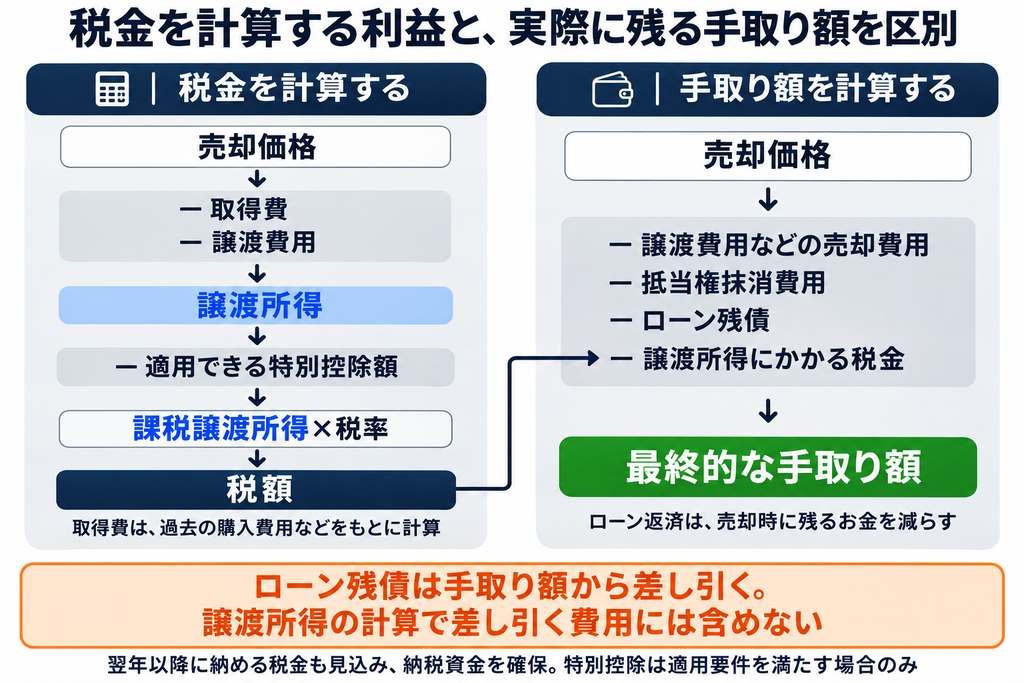
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて求めます。
計算式は「譲渡所得=売却価格-(取得費+譲渡費用)」です。
特別控除が適用される場合は、譲渡所得から控除額を差し引いて課税譲渡所得を求めます。
取得費には購入代金や購入時の仲介手数料などが含まれ、譲渡費用には売却時の仲介手数料・印紙税・測量費・解体費などが該当します。
ただし、測量費や解体費は売却に直接必要なものに限られます。
また、賃貸用アパートの購入時に支払った登記費用などは、不動産所得の必要経費として扱われるため、取得費には含めません。
計算結果がマイナスの場合は、譲渡所得税は課されません。
下の表は、説明用の仮定で計算した例です。
| 項目 | 金額(例) |
|---|---|
| 売却価格 | 6,000万円 |
| 取得費 | 3,500万円 |
| 譲渡費用 | 250万円 |
| 特別控除 | 0円 |
| 譲渡所得 | 2,250万円 |
建物の取得費は減価償却費相当額を差し引く
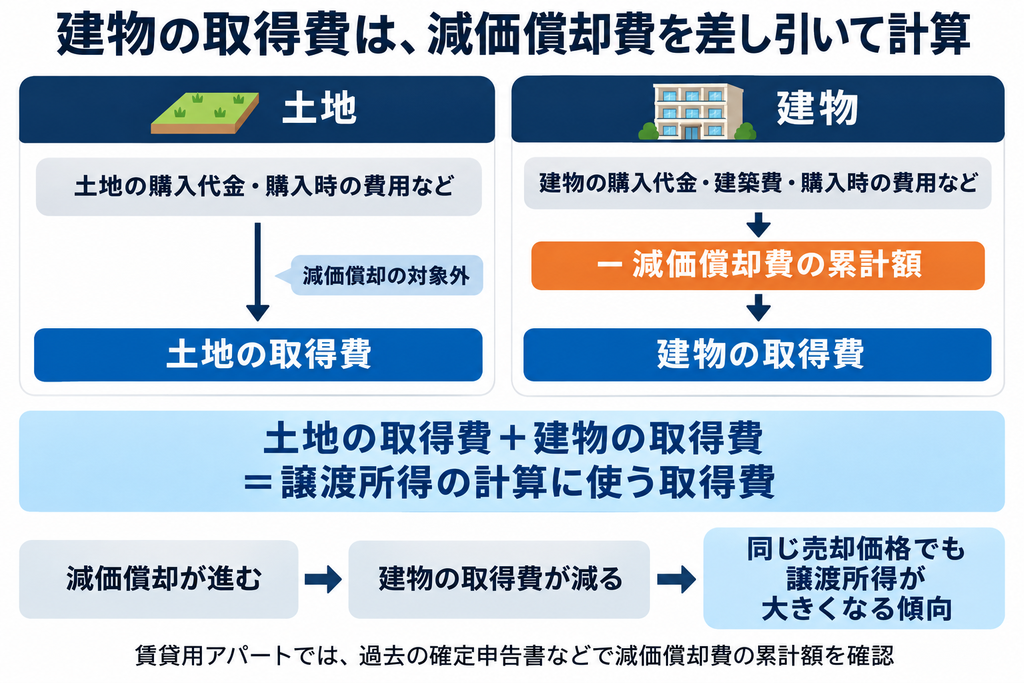
建物の取得費は、購入代金や建築費から減価償却費相当額を差し引いて求めます。
減価償却費とは、建物が年数の経過で価値を減らす分を費用として計上する仕組みです。
賃貸用のアパートでは、不動産所得の必要経費にしてきた減価償却費の累計額を差し引く点がポイントです。
土地は減価償却の対象外ですが、取得費には購入代金のほか、購入時の仲介手数料なども含まれます。
長く保有して償却が進んでいるほど建物の取得費は小さくなり、譲渡所得が大きくなる傾向があります。
自宅用の建物とは計算方法が異なるため、確定申告書の控えなどで累計額を確認しましょう。
購入時の資料が見つからない場合は取得費を確認する
購入時の売買契約書や領収書が見つからない場合でも、取得費は確認できる可能性があります。
取得費が不明な場合は、売却価格の5%を概算取得費として計算できます。
ただし、概算取得費が実際の取得費より低い場合は、譲渡所得が大きくなり、税負担が増える可能性があるため注意が必要です。
まずは通帳の記録、ローン関連資料、登記関連の書類などから、購入金額を確認できないか探してみましょう。
相続で取得したアパートは、亡くなった方の取得費と取得時期を引き継いで判断します。
判断に迷う場合は、税理士や税務署へ確認してください。
所有期間によって異なる譲渡所得税の税率
アパート売却の譲渡所得税は、所有期間が5年を超えるかどうかで税率が大きく変わります。
売却年の1月1日時点で所有期間が5年を超える場合
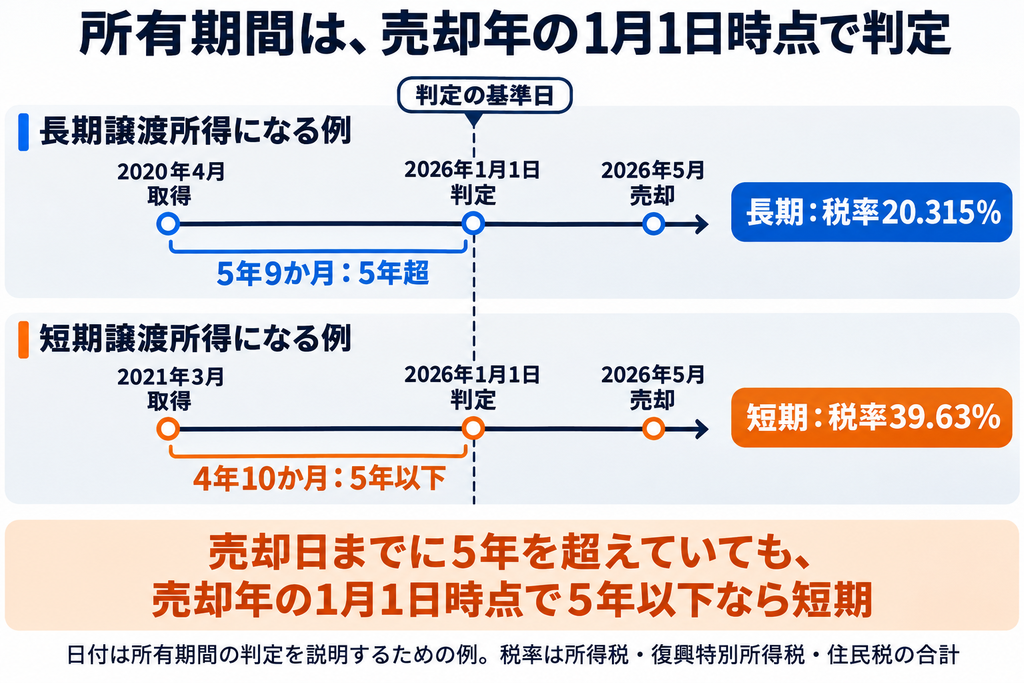
売却する年の1月1日時点で所有期間が5年を超えていれば、長期譲渡所得として扱われます。
長期の税率は、所得税15%、復興特別所得税0.315%、住民税5%を合わせた20.315%です。
前章の例(譲渡所得2,250万円)で計算すると、税額の目安は約457万円です。
所有期間は実際の売却日ではなく、売却年の1月1日を基準に数えます。
たとえば2020年4月に取得して2026年5月に売却する場合、2026年1月1日時点で5年9か月のため長期です。
なお、10年超所有の軽減税率は居住用財産の特例のため、賃貸用アパートは原則として対象外です。
出典:
国税庁「No.3305 マイホームを売ったときの軽減税率の特例」
売却年の1月1日時点で所有期間が5年以下の場合
売却年の1月1日時点で所有期間が5年以下の場合は、短期譲渡所得となります。
短期の税率は、所得税30%、復興特別所得税0.63%、住民税9%を合わせた39.63%で、長期の約2倍です。
先ほどの譲渡所得2,250万円で計算すると、税額の目安は約892万円(概算)となり、長期との差は約435万円に広がります。
たとえば2021年3月に取得して2026年5月に売却すると、2026年1月1日時点で4年10か月のため短期です。
売却を翌年以降にずらせば長期になる場合もありますが、待つ間の空室や相場、金利の変動リスクも踏まえて判断しましょう。
5年を超える時期が近い場合は、不動産会社や税理士に所有期間の判定を確認してください。
区分ごとの税率は次のとおりです。
| 区分 | 所有期間(売却年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
出典:
税金や費用を踏まえて手取り額を見積もる
売却価格がそのまま手元に残るわけではなく、税金・費用・ローン残債を差し引いた金額が手取り額です。
ここでは、差し引く項目と手取り額の確認方法を順に整理します。
売却価格から税金や仲介手数料などを差し引く
手取り額は、売却価格から税金や仲介手数料などの費用を差し引いて見積もります。
仲介手数料の上限は、売買価格が400万円を超える場合「売買価格×3%+6万円」に消費税を加えた額です。
たとえば6,000万円で売却すると、上限は204万6,000円(税込)です。
あくまで上限のため、実際の金額は不動産会社との媒介契約の内容で変わります。
このほかに、売買契約書の印紙税、測量費、建物の解体費などが必要になる場合があります。
仲介手数料や印紙税は、譲渡費用として譲渡所得の計算に含められます。
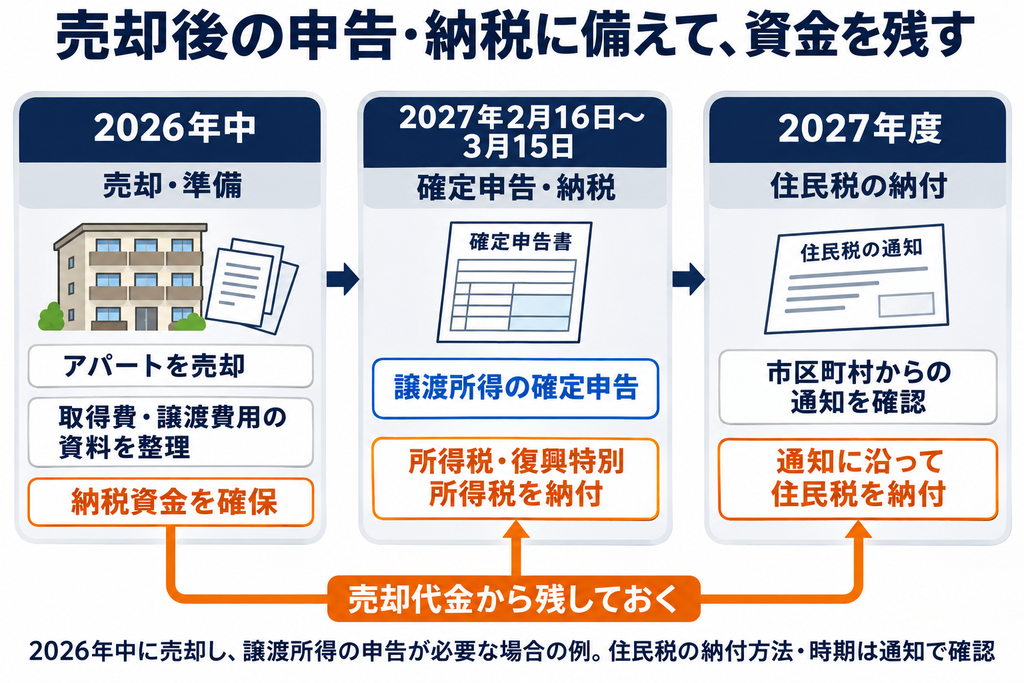
一方、譲渡所得にかかる所得税・復興特別所得税は原則として売却の翌年に申告・納付し、住民税も通常は翌年度に納めます。
そのため、売却代金を使い切らず、納税資金を残しておきましょう。
| 項目 | 内容 | 譲渡所得の計算に含められるか |
|---|---|---|
| 仲介手数料 | 不動産会社への成功報酬(上限は3%+6万円+消費税) | 含められる |
| 印紙税 | 売買契約書に貼る収入印紙 | 含められる |
| 測量費・解体費 | 売却のために必要になる場合の費用 | 含められる場合がある |
| 抵当権抹消費用 | 登録免許税と司法書士報酬 | 含められない |
| 所得税・住民税 | 譲渡所得への課税 | 費用ではなく税そのもの |
出典:国土交通省「宅地建物取引業における報酬制度の概要(令和6年7月1日以降)」
ローン残債を返済した後の手取り額を確認する
最終的な手取り額は、売却価格から費用・税金・ローン残債をすべて差し引いて確認します。
ローンが残っている場合は、売却代金で完済し、抵当権を抹消するのが一般的な流れです。
これまでの例(売却価格6,000万円、長期譲渡所得)で試算すると、手取り額は約2,290万円となります。
この試算では、譲渡費用を250万円、ローン残債を3,000万円、抵当権抹消費用を3万円と仮定しています。
売却価格がローン残債を下回る「オーバーローン」の場合は、不足分を自己資金などで補う必要があります。
売却を決める前に、不動産会社へ査定とあわせて概算の手取り額を試算してもらうと安心です。
| 項目 | 金額(例) |
|---|---|
| 売却価格 | 6,000万円 |
| 譲渡費用(仲介手数料・印紙税など) | – 250万円 |
| 譲渡所得税・住民税(長期・概算) | – 約457万円 |
| 抵当権抹消費用 | – 3万円 |
| ローン残債 | – 3,000万円 |
| 手取り額(概算) | 約2,290万円 |
売却後の確定申告に必要な準備
アパートを売って利益が出たら、売却の翌年に確定申告をして、税金を納める必要があります。
ここでは、申告の時期、そろえる資料、申告に使う書類を順に確認します。
申告と納税の時期を確認する
譲渡所得の申告は、売却した年の翌年に行います。
所得税・復興特別所得税の確定申告期間は、原則として翌年の2月16日から3月15日までで、納付期限も同日です。
ただし、期限が土日祝日に当たる場合は、翌開庁日に繰り下がります。
たとえば2026年中に売却した場合は、2027年2月16日から3月15日までに申告します。
期限を過ぎると、加算税や延滞税がかかる可能性があります。
住民税は、確定申告の内容をもとに市区町村が計算し、後日あらためて納付の案内が届くのが一般的です。
売却年に家賃収入があり、不動産所得の申告が必要な場合は、譲渡所得とあわせて確定申告を行います。
期限直前は税務署や税理士の窓口が混み合うため、年内から準備を始めましょう。
売買契約書や取得費・譲渡費用の資料をそろえる
申告では、売却価格だけでなく、取得費と譲渡費用を資料で示す必要があります。
売却時と購入時の売買契約書は、両方そろえておくのが基本です。
あわせて、仲介手数料や測量費などの領収書、土地・建物の登記事項証明書も用意します。
賃貸用アパートでは、減価償却費の累計額を確認するため、過去の確定申告書の控えも欠かせません。
固定資産税の精算金を受け取った場合は、売却代金に含めて計算するのが一般的なため、金額を記録しておきましょう。
購入時の資料が見つからない場合は、前述した概算取得費の適用も検討できます。
譲渡所得の内訳書など申告に使う書類を準備する
土地や建物の売却による譲渡所得の申告には、確定申告書の第一表・第二表と、分離課税用の第三表を使います。
譲渡所得の金額は、「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」で計算します。
内訳書は、国税庁のウェブサイトや税務署で入手できます。
確定申告書にはマイナンバーの記載が必要です。
書面で提出する場合は、本人確認書類の提示または写しの添付が必要ですが、e-Taxで送信する場合は不要です。
書き方に迷う場合は、国税庁が公開する「譲渡所得の申告のしかた」を確認するか、税理士へ相談してください。
必要書類は次のとおりです。
| 書類 | 内容 | 入手先・準備先 |
|---|---|---|
| 確定申告書(第一表・第二表) | 所得や税額をまとめる申告書 | 国税庁ウェブサイト・税務署 |
| 申告書第三表(分離課税用) | 譲渡所得を記入する申告書 | 国税庁ウェブサイト・税務署 |
| 譲渡所得の内訳書【土地・建物用】 | 譲渡所得の金額を計算する明細書 | 国税庁ウェブサイト・税務署 |
| 売買契約書の写し | 売却時と購入時の両方 | 手元の保管分・不動産会社 |
| 領収書など | 取得費・譲渡費用の証明 | 手元の保管分 |
| マイナンバーと本人確認書類 | 申告者の確認 | 自分で準備 |
大田区・品川区でアパート売却を相談できる不動産会社2選
大田区・品川区でアパート売却を相談できる会社として、地域密着型の1社と大手グループの1社を紹介します。
どちらも公式サイトで確認できる内容を、同じ4つの観点で整理しました。
ハウスドゥ 馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ 馬込は、大田区・品川区を中心に不動産の売却や住み替えを扱う地域密着の不動産会社です。
ハウスドゥ加盟店のネットワークと開業40年以上のエリア情報を生かした査定に加え、仲介売却、買取、任意売却、相続など多彩な売却プランをそろえている点が特徴です。
宅地建物取引士のほか、ローンや相続、賃貸経営に詳しい有資格者が在籍し、賃貸活用や節税対策まで相談できます。
営業にノルマがなく、強引な提案はしない方針とのことです。
都営浅草線馬込駅から徒歩1分で、オンライン相談も可能です。
相続やローンなど事情が複雑な方や、じっくり相談したい方に向いています。
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社 大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル 大森センターは、東急不動産ホールディングスグループの東急リバブルが運営する、大森駅周辺の売買仲介店舗です。
マンション、戸建、土地、ビル、アパート、駐車場などの売買に対応し、相続・税金・法律・将来設計の相談も受け付けている点が特徴です。
投資用・事業用不動産の査定窓口や、税務・法律の無料相談、AIによるスピード査定(マンション・一戸建て・土地が対象)など、東急リバブルの各種サービスを使える点も魅力です。
大森駅北口から徒歩1分で、オンライン接客にも対応しています。
アパートなどの売却について、税金や法律面も含めて相談したい方や、大手グループの店舗で相談したい方に向いています。
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
アパート売却の税金に関するよくある質問
アパート売却の税金では、相続・申告の要否・相談先の3点で迷う方が多くなります。
それぞれの疑問に、結論から順にお答えします。
相続したアパートの所有期間は誰の期間で判定しますか?
相続したアパートの所有期間は、亡くなった方が取得した時期から数えて判定します。
相続で取得した場合は、亡くなった方の取得時期と取得費を引き継ぐのが原則です。
そのため、相続した時点で所有期間がリセットされるわけではありません。
判定の基準は通常の売却と同じで、売却した年の1月1日時点で5年を超えているかどうかです。
たとえば、親が10年以上前に取得したアパートを相続して売却する場合は、長期譲渡所得となる可能性が高くなります。
取得費や減価償却の引き継ぎは個別の事情で変わるため、亡くなった方の確定申告書や契約書を確認し、税理士へ相談しましょう。
出典:国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」
譲渡所得が出なかった場合も確定申告は必要ですか?
譲渡所得が出なかった場合は、原則として税金がかからず、確定申告も必須ではありません。
ただし、特例を使って譲渡所得をゼロにする場合は、適用を受けるために申告が必要です。
賃貸用アパートの譲渡損失は、原則として他の所得と合算して損失を相殺することができません。
また、売却した年に家賃収入がある場合は、不動産所得についても申告の必要性を確認しましょう。
計算の結果、利益が出たのかどうか判断に迷う場合は、取得費や譲渡費用の資料を整理したうえで、税務署や税理士へ確認しましょう。
税額の計算は不動産会社と税理士のどちらに相談できますか?
売却に伴う税金の一般的な仕組みや手取り額の試算は不動産会社にも相談できますが、個別の税額計算や税務判断は税理士に相談する必要があります。
概算の税額や手取り額の目安は不動産会社に、個別の税務判断や申告書の作成は税理士に相談するのが適切です。
不動産会社は、査定額や売却費用をもとに、売却時の手取り額のシミュレーションを出してくれることがあります。
不動産会社によっては、税務や法律の相談窓口を設けていたり、提携する税理士を紹介していたりします。
一方で、取得費の確定や特例の適用可否、確定申告書の作成といった個別の判断は、税理士の専門分野です。
売却活動の初期は不動産会社へ、申告が近づいたら税理士へ、と使い分けると無理がありません。
まとめ|税金と手取り額を確認してから売却を相談しよう
アパート売却の税金は、売却価格から取得費と譲渡費用を差し引いた譲渡所得に、所得税・住民税・復興特別所得税がかかる仕組みです。
税率は所有期間で決まり、売却年の1月1日時点で5年を超えれば約20%、5年以下なら約40%です。
手取り額は、税金のほかに仲介手数料やローン残債も差し引いて見積もります。
譲渡所得が発生した場合など、申告義務があるときは売却の翌年に確定申告を行います。
所有期間が5年に近い方は売却時期を、購入時の資料が少ない方は取得費の確認を、先に進めておくと安心です。
税額や手取り額の目安は不動産会社に、個別の税務判断は税理士にと、相談先を使い分けましょう。
この記事を読んでいる人におすすめ
▼譲渡所得とは? 譲渡所得税を支払わない場合のリスクと申告方法
