【2026年最新】相続空き家の3,000万円控除|適用要件と期限を解説
親から相続した空き家を売るとき、要件を満たせば譲渡所得から最高3,000万円を差し引ける特例があります。
ただし、対象となる建物や売却期限、相続人の人数によって使えるかどうかが変わります。
この記事では、控除の仕組みから要件、手続き、税額の考え方までを整理し、大田区・品川区で相談できる不動産会社2社も紹介します。
相続空き家の売却方法や大田区・品川区で相談できる会社を比較し、納得できる売却の進め方を見つけましょう。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
相続した空き家の3,000万円控除とは
相続した空き家を売ると、譲渡所得から最高3,000万円を差し引ける特例があります。
仕組みと控除額の違いを確認しましょう。
控除額は譲渡所得から差し引かれる
この特例の正式名称は、被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例です。
売却代金から3,000万円が引かれるのではなく、利益にあたる譲渡所得から最高3,000万円を差し引ける仕組みです。
たとえば売却価格が3,500万円で、取得費と譲渡費用の合計が500万円なら、譲渡所得は3,000万円となります。
この場合は控除によって譲渡所得が0円となり、所得税や住民税がかからない可能性があります。
適用できる売却は令和9年12月31日までで、売却代金が1億円以下であることも条件です。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
相続人が3人以上の場合は控除額が変わる
令和6年1月1日以後の譲渡では、控除額の上限が相続人の人数によって変わります。
被相続人居住用家屋とその敷地等の両方を取得した相続人が3人以上の場合は、控除額が2,000万円までとなります。
人数は、遺産を受け取った相続人全員ではなく、家屋と敷地等の両方を取得した相続人の数で判断します。
| 売却時期 | 家屋・敷地等を取得した相続人の数 | 控除額の上限 |
|---|---|---|
| 令和6年1月1日以後 | 2人以下 | 3,000万円 |
| 令和6年1月1日以後 | 3人以上 | 2,000万円 |
そのため、遺産分割の内容によって控除額の上限が変わることもあります。
同じ空き家でも、家屋と敷地等を取得した相続人の人数によって控除額の上限が異なる点に注意が必要です。
共有で相続する予定がある場合は、売却前に税理士や税務署へ確認すると安心です。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
空き家の3,000万円控除を受けるための要件
控除を受けるには、建物の条件・相続後の使い方・売却の条件のすべてを満たす必要があります。
要件ごとに確認ポイントを整理します。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
対象となる家屋は旧耐震基準以前の建物など
対象となるのは、相続開始の直前まで被相続人が主として居住していた家屋です。
さらに、昭和56年5月31日以前に建築された家屋であることが欠かせません。
この日付は、新耐震基準が導入される前の建築時期を示しています。
マンションのような区分所有建物登記がされている建物は対象外です。
また、相続開始の直前に被相続人以外の居住者がいなかったことも必要です。
家屋のまま売る場合は、譲渡の時点で一定の耐震基準を満たす必要があります。
耐震基準を満たさない場合は、家屋を全部取り壊してから敷地を売る方法もあります。
相続後に居住や賃貸などで使っていないこと
相続してから売るまでの間、家屋や敷地を事業・貸付け・居住のいずれにも使っていないことが要件です。
たとえば、売却前に賃貸へ出したり、相続人が一時的に住んだりすると、要件を満たせなくなるおそれがあります。
空き家の状態を保ったまま売却を進めることが、特例を使うための基本です。
家屋を取り壊して敷地だけを売る場合も、相続から売却までの間、家屋や敷地等を事業・貸付け・居住の用に使っていないことが求められます。
取り壊した後も、売却までは建物や構築物の敷地として使わないことが必要です。
取り壊し後の土地の使い方は、後ほど詳しく確認します。
売却価格や売却相手にも条件がある
売却代金が1億円以下であることが、特例の条件の一つです。
売却代金が1億円以下かどうかは、家屋や敷地等を分割して売却した場合の代金や、他の相続人が売却した分も含めて判定します。
売却相手が親子や夫婦などの特別の関係がある人の場合は、特例を使えません。
生計を一にする親族や内縁関係にある人、特殊な関係のある法人なども、特別の関係がある人に含まれます。
| 確認項目 | 内容 |
|---|---|
| 売却代金 | 1億円以下(分割して売った分や他の相続人が売った分も含めて判定) |
| 売却相手 | 親子や夫婦など、特別の関係がある人ではないこと |
| 他の特例 | 相続財産を譲渡した場合の取得費の特例や、収用等の特別控除などを受けていないこと |
| 適用回数 | 同一の被相続人から取得した家屋・敷地等で、この特例を受けていないこと |
相続財産を譲渡した場合の取得費の特例など、ほかの特例とは併用できない点にも注意が必要です。
老人ホーム入所後に相続した場合の確認点
被相続人が老人ホーム等に入所したあとに相続が始まった場合でも、一定の要件を満たせば特例の対象になります。
主な確認点は、被相続人が要介護認定等を受けて入所し、入所直前まで自宅に住んでいたことです。
入所後は、相続開始の直前まで被相続人の物品の保管などに使われ、事業や貸付け、ほかの人の居住に使われていないことも求められます。
また、入所の直前に被相続人以外の居住者がいなかったことも必要です。
証明には、要介護認定等の書類や入所時の契約書など、施設の名称や種類を確認できる書類が使われます。
必要書類が多いため、早めに家屋所在地の市区町村へ確認しておくと安心です。
相続空き家の売却期限と売り方の選び方
売却期限は相続開始から3年を経過する年の12月31日までです。
期限を踏まえ、古家付きと解体後のどちらで売るかを選びましょう。
売却期限は相続開始から3年を経過する年の12月31日まで
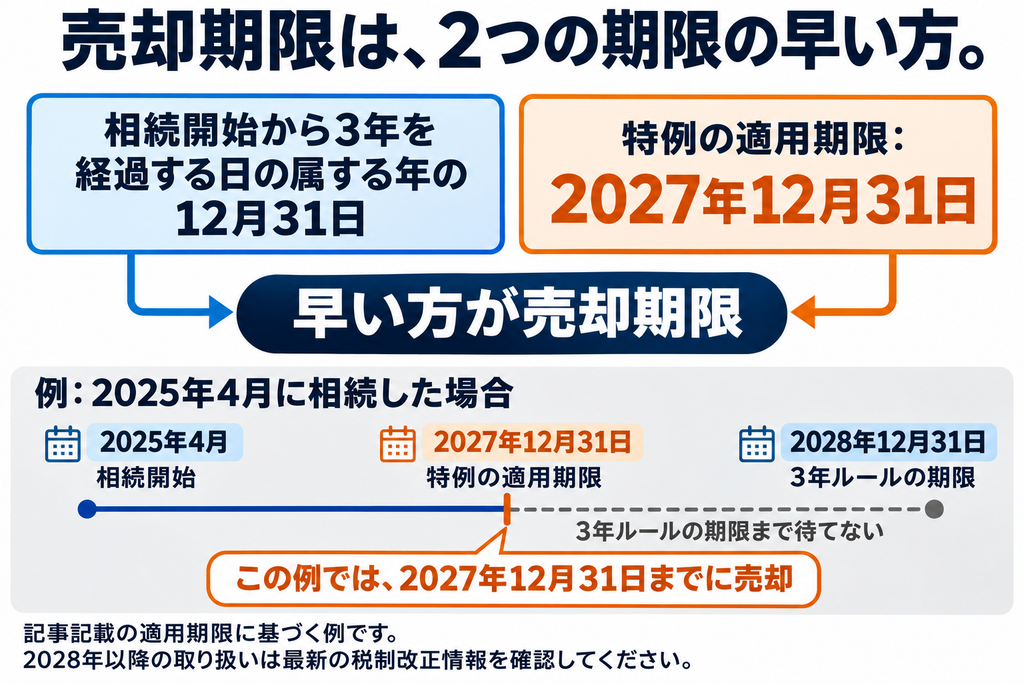
特例を使える売却期限は、相続の開始があった日から3年を経過する日の属する年の12月31日までです。
たとえば相続が令和6年4月に始まった場合、期限は令和9年12月31日となります。
ただし、特例そのものの適用期限も令和9年12月31日までです。
このため、令和7年に相続した場合などは、3年ルールより特例の期限が先に来る点に注意が必要です。
| 相続開始(例) | 3年ルールの期限 | 特例の適用期限 | 売却の目安期限 |
|---|---|---|---|
| 令和5年4月 | 令和8年12月31日 | 令和9年12月31日 | 令和8年12月31日 |
| 令和6年4月 | 令和9年12月31日 | 令和9年12月31日 | 令和9年12月31日 |
| 令和7年4月 | 令和10年12月31日 | 令和9年12月31日 | 令和9年12月31日 |
令和10年以降の取り扱いは、最新の税制改正情報をご確認ください。
期限に間に合わないと控除を使えず、税負担が大きく変わる可能性があります。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
古家付きで売る場合は耐震基準を確認する
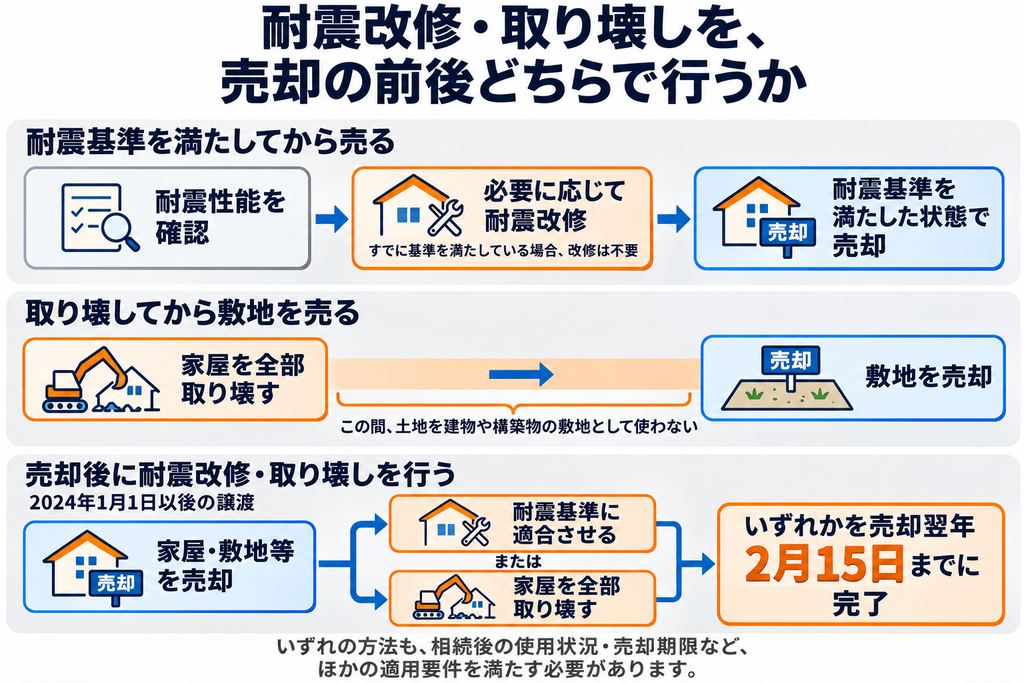
古家付きのまま売る場合は、譲渡の時点で一定の耐震基準を満たしていることが必要です。
昭和56年5月31日以前に建築された建物は、現行の耐震基準を満たしていない場合があるため、耐震性能の確認が必要です。
その場合は、耐震改修をして基準に適合させたうえで売る方法があります。
令和6年1月1日以後の譲渡では、売却時点で耐震基準を満たしていなくても、譲渡した年の翌年2月15日までに耐震基準に適合させるか、家屋の全部を取り壊すなど、所定の要件を満たせば特例の対象となります。
買主が工事を行う場合もあるため、売買契約の段階で工事の実施者・完了期限・必要書類を確認しておくことが重要です。
| 売り方 | 満たすべき条件 |
|---|---|
| 古家付きのまま売る | 譲渡の時点で一定の耐震基準を満たすこと |
| 取り壊して敷地を売る | 家屋の全部を取り壊し、売却まで建物や構築物の敷地にしないこと |
| 譲渡後に対応する(令和6年1月1日以後の譲渡) | 譲渡の翌年2月15日までに耐震基準を満たすか、全部取り壊すこと |
譲渡時に耐震基準を満たす方法で特例を適用する場合は、原則として耐震基準適合証明書または建設住宅性能評価書の写しなどが必要です。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
解体後に売る場合は取り壊し後の土地利用に注意する
家屋を全部取り壊して敷地を売る場合は、取り壊しから売却までその土地を建物や構築物の敷地にしないことが条件です。
売却前に新しい建物を建てたり、構築物を設置して使ったりすると、特例を使えなくなるおそれがあります。
また、取り壊す前の家屋を、相続から取り壊しまで事業や貸付け、居住に使っていないことも必要です。
さらに、売却が期限に間に合わなければ控除は使えないため、解体の時期も売却スケジュールから逆算して決めます。
更地にすると、固定資産税の住宅用地の軽減が外れて税負担が増える場合があります。
解体費用や査定額を比べて手取りを見積もる
売却の判断では、売却価格だけでなく解体費用や税金を差し引いた手取り額で比べることが大切です。
古家付きのまま売る場合と、解体して更地で売る場合では、査定額も費用も異なります。
土地を売却するために建物を取り壊した場合、その解体費用は譲渡費用に含められることがあり、譲渡所得の計算にも影響します。
比べるときは、次の項目をそろえて確認しましょう。
- 古家付きの査定額と、更地の査定額
- 解体費用(見積書で確認)
- 耐震改修を行う場合は、その費用
- 仲介手数料などの売却費用
- 譲渡所得にかかる税額
見積もりは複数社に依頼し、同じ条件で並べて比較すると判断しやすくなります。
控除を受けるための手続きと必要書類
控除は確定申告をしないと受けられません。
申告の時期と必要書類、市区町村の確認書を押さえましょう。
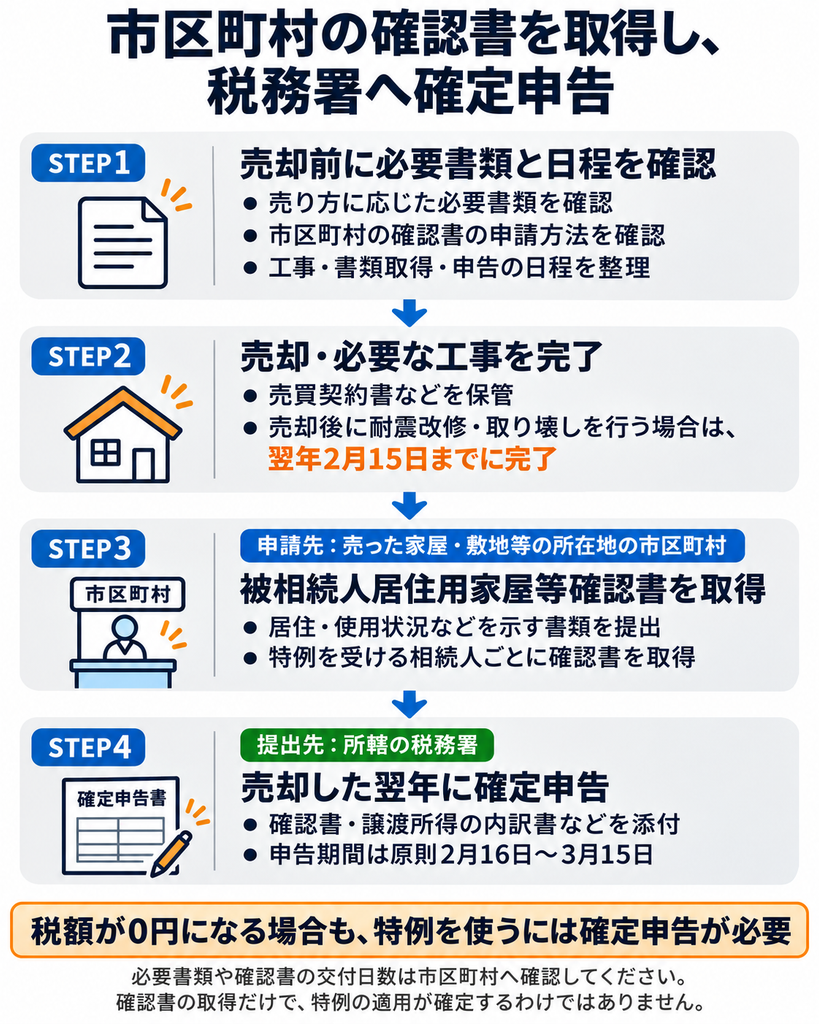
売却した翌年に確定申告をする
この特例を受けるには、売却した翌年に確定申告を行う必要があります。
売却した年の翌年に、所轄の税務署で確定申告をすることが条件です。
申告期間は原則として翌年の2月16日から3月15日までで、年によって日付が変わることがあります。
申告書には、譲渡所得の内訳書と、特例の要件を確認できる書類を添えます。
税額が0円になる見込みでも、特例を使うには申告書の提出が必要です。
なお、売却後に耐震改修や取り壊しを行う場合は、工事の完了後に申告書を提出する流れとなります。
家屋の売却と土地のみの売却で書類が異なる
提出する書類は、家屋を売る場合と、取り壊して土地だけを売る場合で異なります。
共通して必要になるのは、譲渡所得の内訳書、被相続人居住用家屋等確認書、売買契約書の写しなどです。
登記事項証明書等で、相続による取得や昭和56年5月31日以前の建築、区分所有建物でないことも示します。
| 売り方 | 共通書類に加えて必要な書類 |
|---|---|
| 家屋(または家屋と敷地)を売る | 耐震基準適合証明書または建設住宅性能評価書の写し |
| 取り壊して敷地を売る | 追加書類なし(確認書に取り壊しや敷地の使用状況の確認事項が含まれる) |
| 譲渡後に耐震改修または取り壊しをする(令和6年1月1日以後の譲渡) | 工事後の耐震基準適合証明書等、または取り壊しを証する書類 |
家屋を売る場合の耐震基準適合証明書などは、譲渡の日前2年以内に調査や評価が終わっているものが必要です。
登記事項証明書は、不動産番号等の明細書に不動産番号を記載すれば、添付を省略できます。
必要書類が不足すると申告手続きが遅れるおそれがあるため、売却前に書類の一覧を作成し、準備状況を確認しましょう。
市区町村で被相続人居住用家屋等確認書を取得する
確定申告に添付する被相続人居住用家屋等確認書は、売った家屋や敷地等の所在地を管轄する市区町村で交付を受けます。
確認書では、被相続人が相続開始の直前まで居住していたことや、被相続人以外に居住者がいなかったことが確認されます。
あわせて、相続から譲渡までの間に事業・貸付け・居住に使われていないことも確認の対象です。
令和6年1月1日以後の譲渡では、家屋と敷地等を取得した相続人の数も確認されます。
申請には、被相続人の住民票の除票の写しなど、居住の事実を示す書類が必要です。
相続人が複数いる場合は、特例を受ける人それぞれが確認書の交付を受ける必要があります。
必要書類や様式は市区町村で異なることがあるため、売却前に窓口へ確認しておくと安心です。
譲渡所得と控除後の税額を確認する
控除を使っても、譲渡所得が控除額を超えれば税金がかかります。
計算の流れと税額の目安を確認しましょう。
譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算する
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて計算します。
特例の適用要件を満たす場合は、さらに特別控除を差し引いて課税譲渡所得を求めます。
取得費は土地や建物の購入代金などを指し、建物は所有期間中の減価償却費相当額を差し引いた金額です。
譲渡費用は、売るために直接かかった費用で、仲介手数料や測量費、売買契約書の印紙代などが該当します。
建物を取り壊して土地を売る場合の取壊し費用も、譲渡費用に含まれます。
| 項目 | 内容 |
|---|---|
| 譲渡価額 | 実際に売却した金額 |
| 取得費 | 購入代金など(建物は減価償却費相当額を差し引く) |
| 譲渡費用 | 仲介手数料・測量費・印紙代・取壊し費用など |
| 特別控除 | 空き家特例の3,000万円(相続人3人以上は2,000万円) |
譲渡所得=譲渡価額-取得費-譲渡費用
課税譲渡所得=譲渡所得-特別控除
解体費用や仲介手数料を見積もっておくことが、税額を予想する第一歩です。
控除後も譲渡所得が残る場合は税金がかかる
控除を使っても、譲渡所得が控除額を超えた部分には税金がかかります。
所有期間が5年を超える長期譲渡所得では、所得税15%、住民税5%に加え、所得税額の2.1%の復興特別所得税がかかります。
合計すると、課税譲渡所得に対する税率は20.315%です。
相続した不動産は、一般に被相続人の取得時期を引き継ぐため、長期譲渡所得となるケースが多いと考えられます。
次の表は、売却価格や費用の違いによる税額の目安を示した例です。
所有期間は売却した年の1月1日時点で5年を超えるものとし、ほかの所得や税額控除などは考慮していません。
| 項目 | 例A | 例B |
|---|---|---|
| 譲渡価額 | 4,000万円 | 6,000万円 |
| 取得費+譲渡費用 | 1,200万円 | 1,000万円 |
| 譲渡所得(控除前) | 2,800万円 | 5,000万円 |
| 特別控除 | 2,800万円(上限3,000万円内) | 3,000万円 |
| 課税譲渡所得 | 0円 | 2,000万円 |
| 税額の目安 | 0円 | 約406万円 |
税額が0円になる場合でも、特例を使うには確定申告が必要です。
取得費が分からない場合は資料や税理士に確認する
取得費が分からない場合は、譲渡価額の5%を取得費(概算取得費)とすることができます。
これは、実際の取得費が分からないときや、実際の取得費が譲渡価額の5%より少ないときに使える方法です。
たとえば4,000万円で売った場合、概算取得費は200万円です。
ただし、実際の取得費が5%を上回る場合は、概算取得費にすると税額が増えることがあります。
まずは売買契約書や建築請負契約書、領収書など、被相続人が残した資料を探しましょう。
資料が見つからない場合や計算に迷う場合は、税理士や税務署へ相談すると安心です。
大田区・品川区で相続空き家を相談できる不動産会社2選
相続空き家の売却を相談できる会社として、大田区・品川区周辺で対応する2社を共通の基準で紹介します。
ハウスドゥ馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ馬込(株式会社ニューエスト)は、大田区・品川区エリアを中心に不動産の売却や買取、住み替えなどを手がける地域密着の不動産会社です。
公式サイトによると、開業40年以上の地域実績をもとにした査定と、相続や借地など難しい案件にも対応する多彩な売却プランが強みです。
仲介売却のほか、最短2週間の現金化も可能な当社買取、相続相談などを用意し、宅地建物取引士や相続の知識を持つ有資格者がワンストップで相談に応じます。
馬込駅から徒歩1分の店舗で、オンライン相談にも対応しているため、相続した空き家の売却方法を幅広い選択肢から比べたい方や、遠方で来店が難しい方に向いています。
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル株式会社大森センターは、大森駅北口から徒歩1分にあり、マンション・戸建・土地・ビル・アパート・駐車場などの不動産売買を取り扱う店舗です。
公式サイトによると、売却に加えて相続・税金・法律・将来設計まで相談できる点が特徴です。
東急リバブルでは、税理士法人レガシィと連携した診断で、相続税課税の目安や不動産の簡易査定を無料で受けられます。
売却方法は、一般的な売却、売却保証、買取、リースバックから選べる点も特徴です。
オンライン接客にも対応しているため、相続の税金面まで含めて相談したい方や、売却方法を比べたい方に向いています。
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
相続空き家の売却を相談する会社の選び方
会社選びでは、地域での経験・査定条件・相談体制の3点を確認すると、比較しやすくなります。
大田区・品川区での取引経験を確認する
相続した空き家の売却では、対象エリアでの取引経験と地域の相場への理解を確認することが大切です。
物件ごとに土地の形状や接道、築年数が異なるため、近隣の売却事例を知っているかどうかで査定の根拠が変わります。
確認するときは、対象エリアでの売却事例や、公式サイトで公開している実績・お客様の声を見ておくと判断しやすくなります。
また、相続した空き家は古い建物や権利関係が複雑な土地であることも多いため、同じような物件の取り扱い経験があるかも尋ねておきましょう。
| 確認項目 | ハウスドゥ馬込 | 東急リバブル大森センター |
|---|---|---|
| 地域での活動 | 大田区・品川区エリアを中心に、開業40年以上 | 大森駅・大森海岸駅周辺を最重点エリアとし、大田区の町名を掲載 |
| 公式サイトの実績情報 | 売却事例・売却実績・お客様の声を掲載 | お客様の声を掲載 |
| 相談方法 | 来店、ZOOMによるオンライン相談 | 来店、オンライン接客 |
古家付きと解体後の査定条件を比較する
査定額を比べるときは、古家付きで売る場合と、解体後の土地として売る場合を同じ条件でそろえて依頼することが重要です。
古家付きの場合は、耐震基準への適合状況や改修費用の負担者を確認しましょう。
令和6年1月1日以後の譲渡では、売却後に一定の期限内で耐震改修や取り壊しを行う方法もあります。
解体後の場合は、解体費用の見積もりと、更地にした後の査定額を並べて、手取りがどう変わるかを見ておきます。
さらに、解体後は売却まで土地を建物や構築物の敷地にしないなど、特例の要件に合う売却スケジュールを提案してくれるかも判断材料です。
ハウスドゥ馬込と東急リバブル大森センターはいずれも公式サイトで無料査定を案内しているため、同じ条件で依頼して比べやすいといえます。
相続人間の調整や税理士との連携範囲を確認する
相続空き家は、相続人どうしの調整や税務の確認が売却の進み方を左右するため、会社の相談範囲を事前に確かめておきましょう。
売却の最終段階では、買主へ所有権を移すため、相続登記を済ませている必要があります。
また、3,000万円控除では、市区町村での確認書の取得と確定申告が必要になるため、税理士などの専門家との連携体制も見ておきたい点です。
公式サイトで確認できる範囲では、両社の相談体制は次のようになっています。
| 確認項目 | ハウスドゥ馬込 | 東急リバブル大森センター |
|---|---|---|
| 相続に関する相談 | 相続相談のメニューを用意 | 相続・税金・法律・将来設計の相談を案内 |
| 専門家の関与 | ローンや相続、賃貸経営などの有資格者がワンストップで対応 | 税理士法人レガシィと連携した「相続×不動産」診断(無料) |
| 売却方法の選択肢 | 仲介売却、当社買取(最短2週間で現金化も可能)、任意売却、借地権・再建不可物件、リースバックなど | 一般的な売却、売却保証、買取、リースバック |
| 店舗へのアクセス | 馬込駅から徒歩1分 | 大森駅北口から徒歩1分 |
控除の適用可否は、最終的に税理士や税務署へ確認し、不動産会社には売却の進め方や必要書類の段取りを相談するのが現実的です。
相続空き家の3,000万円控除に関するよくある質問
相続空き家の3,000万円控除で迷いやすい共有名義・親族への売却・相続税の扱いを、質問形式で確認します。
共有名義の空き家は相続人それぞれが控除を受けられますか
はい、共有名義で相続した場合でも、要件を満たす相続人はそれぞれ特例を受けられます。
ただし、売った人が家屋と敷地等の両方を相続で取得していることが前提です。
家屋と敷地等を取得した相続人が3人以上の場合は、1人あたりの控除額が2,000万円となります。
また、確認書は特例を受ける人ごとに市区町村で交付を受ける必要があるのも注意点です。
売却代金が1億円以下かどうかは、他の相続人が売った分も含めて判定されます。
共有物を売るには、一般に共有者全員の同意が必要なため、売却方針を早めにそろえておきましょう。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
相続した空き家を親族に売っても控除を使えますか
原則として、特別の関係がある人に売った場合は、この特例を使えません。
特別の関係がある人には、生計を一にする親族や、売った家屋で売却後に同居する親族も含まれます。
このほか、内縁関係にある人や、特殊な関係のある法人も対象外の売却先です。
親族との関係や生活の状況が、特別の関係に当たるかどうかの判断材料になります。
身内への売却を考えている場合は、売買契約の前に税務署や税理士へ確認しておくと安心です。
控除を受けたい場合は、売却相手が特例の対象外となる特別の関係に該当しないか確認したうえで、売却計画を立てましょう。
相続税を納めた場合に取得費へ加算できますか
はい、相続税を納めた場合は、取得費加算の特例で納付した相続税の一部を取得費に加算できることがあります。
取得費加算の特例を受けるには、相続や遺贈によって財産を取得し、その取得者に相続税が課税されていることが必要です。
また、対象財産を相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡していることも条件となります。
申告期限は被相続人の死亡を知った日の翌日から10か月以内のため、目安は相続開始から約3年10か月です。
ただし、同じ家屋や敷地等について、空き家の3,000万円控除と取得費加算の両方は使えません。
どちらを選ぶかで税額が変わるので、売却前に両方で試算して比べておきましょう。
相続税がかからなかった場合は取得費加算を使えないため、空き家控除の要件を満たせるかを先に確認すると進めやすくなります。
空き家控除の対象にならない部分がある場合は扱いが分かれるため、税理士へ確認すると安心です。
出典:
国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
まとめ|要件と期限を確かめて売却準備を進めよう
相続した空き家の3,000万円控除は、譲渡所得から最高3,000万円を差し引ける制度です。
使うには、昭和56年5月31日以前の建築、相続後の未使用、売却代金1億円以下などの要件を満たす必要があります。
売却は、相続開始から3年を経過する年の12月31日までで、特例の適用期限である令和9年12月31日までという条件もあります。
売却の翌年には、市区町村の確認書を添えた確定申告が必要です。
控除後も譲渡所得が残れば、税金がかかる点にも注意が必要です。
まずは、対象の家屋か、期限はいつか、古家付きと解体後のどちらで売るかを確認しましょう。
税制は改正される可能性があるため、最新情報は国税庁や税理士で確かめてください。
相続人が複数いる場合や判断に迷う場合は、早めに専門家へ相談すると安心です。
この記事を読んでいる人におすすめ
▼【2026年版】大田区・品川区の「相続不動産」売却手続きと使える税金特例を優しく解説
