ローンが残っている家を売る方法と大田区・品川区の相談先2選を紹介
ローンが残っている家でも、売却代金と自己資金で残債を完済し、抵当権を抹消できれば売却できます。
ただし、手取りが残債に届くかどうかで進め方は大きく変わります。
「売りたいけれど、ローンが残っていて損をしないか不安」という方も多いでしょう。
本記事では、売却前の確認事項から手取りの試算、不足時の選択肢、売却の流れ、住み替えの順番までを順に解説します。
後半では、大田区・品川区で相談できる不動産会社2社も比較します。
大田区・品川区で売却相談先を比較したい方へ。地域密着型と大手の違い、売却の進め方をまとめたTOPページで、地元の相談先を確認できます。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
ローンが残っている家を売る前に確認すること
売却を考え始めたら、まず残債の正確な金額と、完済・抵当権抹消の段取りを確認します。
この2点が、その後の資金計画の土台になります。
住宅ローンの残高と売却時点の完済額を調べる
残債は、契約時に受け取った返済予定表、ネットバンキングやアプリでの残高照会、金融機関から届く残高証明書のいずれかで確認できます。
返済予定表は手軽ですが、繰上返済などで実際の残高と異なる場合があるため、あくまで目安として使うのが安全です。
正確な金額が必要なときは、窓口やコールセンターに依頼して残高証明書を発行してもらいましょう。
発行までの日数は金融機関や申請方法によって異なるため、売却時期が決まっている方は早めに動くと安心です。
売却で必要になるのは今日の残高ではなく、引き渡し日(決済日)時点の完済額です。
決済日までの利息や、繰上返済の手数料がかかる場合もあるため、金融機関に完済額の見込みを聞いておくと資金計画がぶれません。
| 確認方法 | 分かること | 注意点 |
|---|---|---|
| 返済予定表 | 毎月の返済額と予定上の残高 | 繰上返済などで実際の残高と差が出る場合がある |
| ネットバンキング・アプリ | 現時点の残高 | 対応状況は金融機関によって異なる |
| 残高証明書 | 特定時点の正確な残高 | 発行に日数がかかる場合がある |
売却時の完済と抵当権抹消に向けて金融機関に相談する
抵当権とは、住宅ローンを貸した金融機関が、返済が滞ったときに家を売って回収できるよう設定する担保の権利です。
売買契約では、完済と抵当権の抹消登記が引き渡しの条件になるのが一般的です。
そのため、売却代金と自己資金で完済し、決済日当日に抵当権抹消登記を申請する流れが一般的です。
抹消には金融機関から受け取る解除関係の書類や登記識別情報などが必要で、司法書士に依頼するケースも多くあります。
金融機関には、売却の意向を伝えたうえで、次の点を早めに確認しておくと安心です。
- 繰上返済(全額返済)の申込期限と手数料の有無
- 完済に必要な書類と、抵当権抹消書類の受け取り方法
- 決済日に合わせた完済手続きの進め方
売却価格と残債から売却後の収支を試算する
手取りの目安は、売却価格から残債と諸費用を引いて求めます。
まず費用を把握し、売却額が足りるかどうかで次の動き方が決まります。
仲介手数料や登記費用など売却にかかる費用を把握する
売却では、残債の返済とは別に、いくつかの費用が必要です。
代表的なのは仲介手数料で、法律で上限が決まっており、400万円を超える売買なら「売却価格×3%+6万円+消費税」が上限です。
これは上限額のため、実際の金額は依頼前に見積もりで確認しましょう。
このほか、売買契約書に貼る印紙代や、抵当権抹消登記の登録免許税・司法書士報酬がかかります。
売却時の主な費用は仲介手数料で、売却価格に連動して増える点を押さえておきましょう。
なお、ローン完済時に繰上返済手数料などがかかる場合もあるため、金融機関への確認も欠かせません。
| 費用項目 | 目安(売却価格4,000万円の例) | 補足 |
|---|---|---|
| 仲介手数料(上限) | 約138.6万円 | (4,000万円×3%+6万円)×1.1で計算 |
| 印紙税 | 1万円 | 契約金額1,000万円超5,000万円以下の軽減税率。2027年3月31日までに作成する契約書が対象 |
| 抵当権抹消の登録免許税 | 2,000円前後 | 不動産1個につき1,000円。一戸建ての土地と建物なら2個分 |
| 司法書士報酬 | 1.5万〜3万円程度 | 事務所によって異なる |
| 繰上返済手数料など | 金融機関によって異なる | 合計には含めていない |
| 合計の目安 | 約141万〜143万円 | 繰上返済手数料などを除く |
出典:国土交通省「宅地建物取引業における報酬制度の概要(令和6年7月1日以降)」
売却額で残債と諸費用をまかなえる場合の手取りを計算する
売却額が住宅ローン残債を上回る状態を、アンダーローンといいます。
ただし、売却後に現金が残るかどうかは諸費用も含めて判断する必要があります。
売却代金から住宅ローン残債と諸費用を差し引いてプラスになれば、その金額が手取りの目安です。
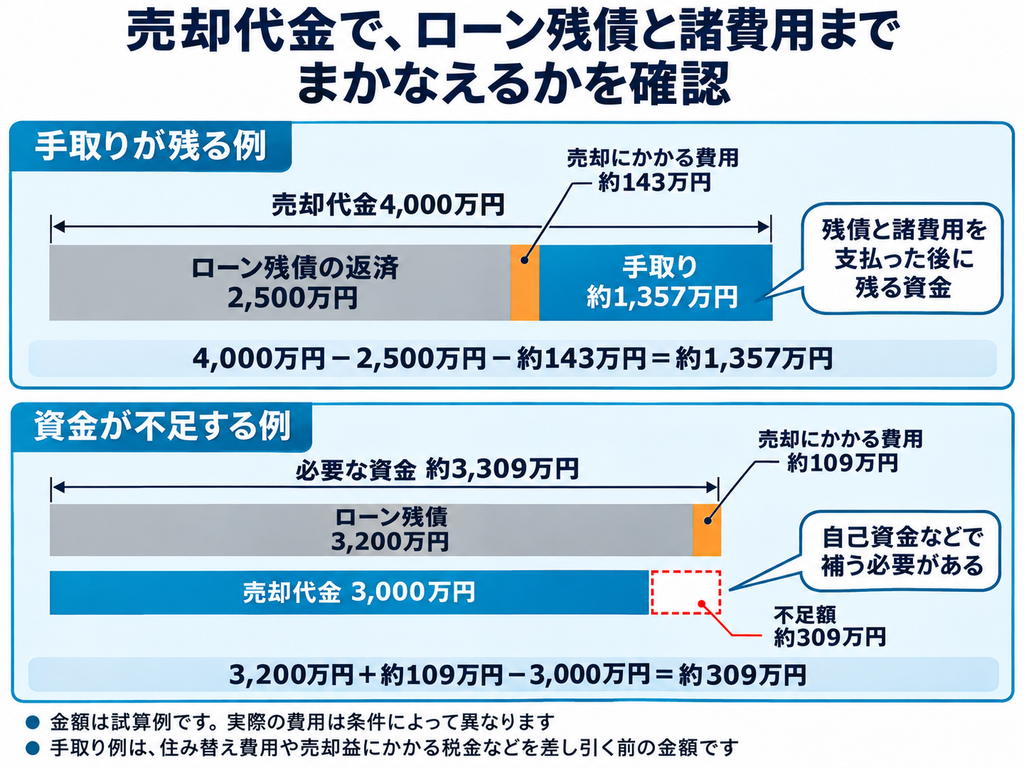
手取り額は「売却価格-残債-売却にかかる費用」で計算します。
たとえば売却価格が4,000万円、残債が2,500万円、費用が約143万円なら、手取りは約1,357万円です。
この手取りから、住み替え先の購入資金や引っ越し費用、売却益が出た場合の税金などを支払うことになります。
実際の売却価格は査定額と一致するとは限らないため、手取りは複数のパターンで試算しておくと安心です。
| 項目 | 金額 |
|---|---|
| 売却価格 | 4,000万円 |
| 住宅ローン残債 | -2,500万円 |
| 売却にかかる費用(目安) | -約143万円 |
| 手取りの目安 | 約1,357万円 |
売却額が残債と諸費用に届かない場合の不足額を確認する
売却額が住宅ローン残債を下回る状態を、オーバーローンといいます。
売却額が残債を上回っていても、諸費用を含めると資金が不足する場合があります。
不足額は「残債+売却にかかる費用-売却価格」で求められます。
この差額を用意できなければ、通常の売却は進められません。
たとえば売却価格が3,000万円、残債が3,200万円、費用が約109万円なら、不足額は約309万円です。
この金額が自己資金で補える範囲か、次の選択肢で対応できるかを、早めに確認しましょう。
また、売却価格は査定額より下がる可能性もあるため、不足額は余裕を持って見積もっておきましょう。
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 住宅ローン残債 | 3,200万円 |
| 売却にかかる費用(目安) | 約109万円 |
| 不足額 | 約309万円 |
売却額がローン残高に届かない場合の選択肢
不足額が出ても、状況によっては売却できる方法があります。
自己資金での補填、住み替えローン、任意売却について、それぞれの利用条件と負担を確認します。
自己資金で不足額を補って売却する
不足額を預貯金などの自己資金で用意できるなら、通常の仲介売却で進められます。
決済日に売却代金と自己資金を合わせて完済し、抵当権を抹消する流れです。
新たな借金を抱えずに、ローンを完済して区切りをつけられる点が利点です。
一方で、手元資金が減るため、住み替え先の頭金や生活費の備えまで含めて残る資金を確認する必要があります。
不足額は売却価格によって変わるため、売却価格を低めに見た場合の金額まで準備できるかを確認しましょう。
手元資金に余裕がない場合は、次の住み替えローンも選択肢になります。
住み替えローンを使えるか金融機関に相談する
住み替えローンとは、売却しても残る残債を、新居の購入資金と合わせて借り入れるローンです。
金融機関によっては「買い替えローン」とも呼ばれます。
借入額が大きくなるため、通常の住宅ローンとは審査条件や金利が異なる場合があるため、金融機関ごとの条件を確認する必要があります。
取扱いの有無や条件は金融機関ごとに異なるため、現在のローン残債や年収、勤務先などを伝えたうえで、利用できるか相談しましょう。
また、滞納履歴の有無などが審査で確認される場合があり、売却と購入を並行して進める必要もあります。
同じ借入額・金利で元利均等返済を行う場合、一般的に返済期間が長くなるほど利息負担が増え、総返済額も大きくなります。
住み替えローンを検討する際は、毎月の返済額だけでなく、金利タイプや総返済額も比較しましょう。
返済が難しい場合は任意売却について相談する
任意売却とは、住宅ローンの返済が難しいとき、金融機関の同意を得て、競売になる前に市場で売却する方法です。
売却価格が残債を下回っても、金融機関が残りの返済方法に合意すれば売却できる場合があります。
競売と比べて市場価格に近い価格で売れる可能性があり、住所などが公開されにくい点も特徴です。
ただし、金融機関の同意が前提で、同意が得られない場合や競売の入札が始まった後は、進めるのが難しくなります。
また、住宅ローンの返済を延滞すると、その状況によっては信用情報に延滞の事実などが登録され、新たなローンの審査に影響する場合があります。
返済が厳しくなりそうだと感じた段階で、早めに金融機関や不動産会社へ相談しましょう。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却の進め方 | 所有者と金融機関が相談して進める | 裁判所の手続きで強制的に進む |
| 売却価格 | 市場価格に近づく可能性がある | 市場価格より低くなることが多い |
| 周囲への公開 | 通常の売却と同様の販売活動 | 物件の住所や写真などが公開される |
| 引き渡し時期 | 買主と調整できる場合がある | 手続きに沿って進む |
ローンが残っている家を売る流れ
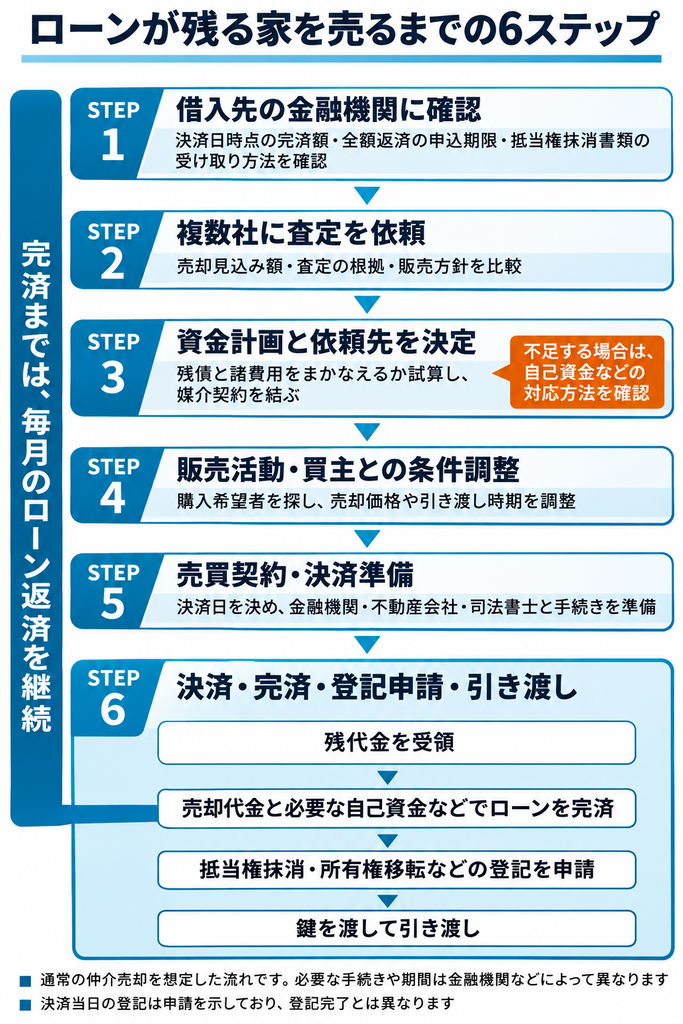
ローンが残っている家は、「金融機関への確認→査定→売買契約→完済・引き渡し」の順に進めます。
各段階で押さえる点を整理します。
金融機関に売却時の返済条件と手続きを確認する
売却の意向が固まったら、借入先の金融機関に、完済の手続きと必要な期間を確認します。
全額繰上返済は、完済日の10営業日前までに予約が必要な金融機関もあります。
申込期限や必要書類は金融機関ごとに異なるため、売買契約を結ぶ前に完済日までの段取りを確認しておくことが大切です。
抵当権抹消の書類は、完済後の郵送が原則の金融機関もあるため、決済日に間に合う受け取り方を相談しておきましょう。
あわせて、売却を依頼する不動産会社にも、完済日や必要書類の段取りを共有しておくとスムーズです。
- 全額繰上返済の申込期限と、完済予約の要否
- 繰上返済手数料の有無
- 抵当権抹消書類の受け取り方法と時期
- 完済日(決済日)の指定方法
査定を依頼して売却価格と販売方針を比較する
査定には、物件情報と周辺の取引事例から概算を出す机上査定と、現地を確認して算出する訪問査定があります。
査定額は会社によって異なるため、3社ほどに依頼し、金額だけでなく根拠や販売方針も比較しましょう。
ローンが残っている場合は、査定の時点で残債を伝え、手取りが不足しない最低限の売却価格を決めておくことが重要です。
媒介契約とは、売却の仲介を不動産会社に依頼する契約で、一般・専任・専属専任の3種類があります。
専任と専属専任は契約期間が3か月以内で、不動産会社に販売状況の定期的な報告が義務付けられています。
どの契約が合うかは、売却を急ぐか、複数社に任せたいかで変わるため、担当者と相談して決めましょう。
| 項目 | 一般媒介 | 専任媒介 | 専属専任媒介 |
|---|---|---|---|
| 複数社への依頼 | 可能 | 不可(1社のみ) | 不可(1社のみ) |
| 自分で見つけた買主との契約 | 可能 | 可能 | 不可 |
| 契約期間 | 法律上の制限なし(標準約款では3か月以内) | 3か月以内 | 3か月以内 |
| レインズ(不動産会社間の物件情報システム)への登録(休業日を除く) | 義務なし | 契約締結日の翌日から7日以内 | 契約締結日の翌日から5日以内 |
| 販売状況の報告 | 義務なし | 2週間に1回以上 | 1週間に1回以上 |
売買契約からローン完済・抵当権抹消・引き渡しへ進む
買主が見つかったら、売買契約を結び、決済日(引き渡し日)を決めます。
契約時には、買主から手付金(契約時に買主が支払う代金の一部)を受け取るのが一般的です。
決済日には、買主から受け取る売却代金でローンを完済し、同じ日に抵当権の抹消登記を申請するのが一般的な流れです。
登記の申請は司法書士が行うことが多く、売主は登記識別情報や金融機関から受け取る書類を用意します。
鍵の引き渡しをもって、売却は完了です。
売却後は、売却益が出た場合などに確定申告が必要になることがあります。
- 買主が売却代金を支払う
- 売却代金でローンを完済する
- 抵当権抹消などの登記を司法書士が申請する
- 鍵を渡して引き渡す
住み替えでは売却と購入の順番を検討する
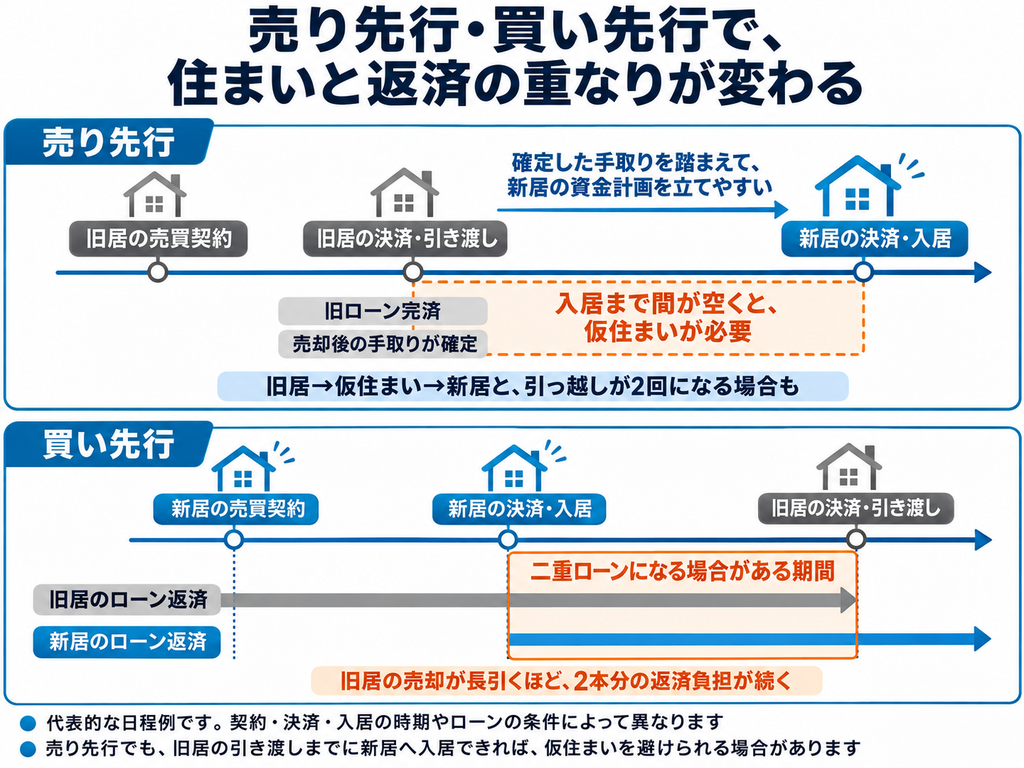
住み替えでは、売却と購入のどちらを先に進めるかで、資金計画とリスクが変わります。
自分の資金余力に合う順番を選びましょう。
売却を先に進めて資金計画を立てる
売却を先に進める方法を、売り先行といいます。
売却代金と手取りが確定してから新居の予算を決められるため、資金計画を立てやすい方法です。
二重ローン(新旧2本のローンを同時に返済する状態)を避けやすいことが、最大の利点です。
一方で、新居が決まる前に引き渡しを迎えると、仮住まいが必要になり、引っ越しも2回になる場合があります。
仮住まいの期間や費用は、新居探しに時間がかかるほど増えるため、購入する物件の候補を事前に絞っておくと安心です。
売却と並行して、住み替え後の予算の上限を手取りから逆算しておくと、判断がぶれません。
購入を先に進める場合は二重ローンの負担を確認する
購入を先に進める方法を、買い先行といいます。
新居をじっくり探しやすく、旧居から直接引っ越せれば仮住まいも不要になる点が利点です。
ただし、旧居のローンが残ったまま新居のローン返済が始まると、二重ローンとなって返済負担が大きくなる場合があります。
売却が長引くと、早く売りたい気持ちから、相場より安く売ってしまうおそれがあります。
新居の購入前に、旧居の売却見込み額と必要な売却期間を不動産会社に確認し、二重ローンになる期間と返済額を試算しておきましょう。
旧居の売却代金を受け取る前に新居の購入資金が必要な場合は、つなぎ融資を利用できることがあります。
ただし、利用には審査があり、金利や手数料、融資期間などの条件は金融機関によって異なります。
売却が長引くと利息負担が増える可能性もあるため、返済期限や資金計画を事前に確認しましょう。
| 比較項目 | 売り先行 | 買い先行 |
|---|---|---|
| 二重ローンのリスク | 抑えやすい | 発生する場合がある |
| 予算の立てやすさ | 立てやすい | 立てにくい |
| 仮住まい | 必要になる場合がある | 避けやすいが、入居時期によっては必要 |
| 新居を探す時間 | 限られやすい | 余裕がある |
| 向いている人 | 資金の余裕が少なく、確実に完済したい人 | 手元資金や返済余力があり、新居をじっくり選びたい人 |
大田区・品川区でローン返済中の家を相談できる不動産会社2選
ローン返済中の家の売却は、地域密着型の不動産会社と大手の店舗で、相談できる範囲や強みが異なります。
ここでは2社を同じ基準で紹介します。
ハウスドゥ 馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ 馬込は、大田区・品川区を中心に不動産の売却や住み替えを扱う、開業40年以上の地域密着型の不動産会社です。
仲介売却、当社買取、任意売却、住み替えなど、事情に合わせた複数の売却メニューをそろえている点が特徴です。
住宅ローンアドバイザーやファイナンシャルプランナーなどの有資格者が在籍し、売却だけでなく賃貸活用や資金計画についても相談できるとしています。
来店のほか、遠方の方などに向けてZOOMによるオンライン相談も可能です。
地域の相場を踏まえて、住宅ローンの返済と住み替えの両方を相談したい方に向いています。
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社 大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル 大森センターは、大森駅から徒歩1分の場所で不動産の売買を扱う、大手・東急リバブルの店舗です。
ローンが残っていても買い替えを検討できるよう、資金のつなぎ制度(立替払制度。利用時は手数料が必要)などの売却サポートを用意しています。
東急リバブルでは提携の税理士・弁護士による無料の税務・法律相談会を予約制で実施しており、税金や権利関係の不安も確認できます。
店舗ではオンライン接客も可能です。
売却と住み替えをまとめて任せたい方や、ローンが残るなかで税金・権利関係も確認しながら進めたい方に向いています。
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
大田区・品川区で不動産会社を選ぶ比較ポイント
会社選びでは、査定の根拠、販売方法、相談範囲の3点を同じ基準で比べます。
ローンが残る場合は、特に相談範囲の確認が欠かせません。
査定額の根拠と地域での売却実績を確認する
査定額は不動産会社によって異なるため、金額の高さだけでなく、算出の根拠を確認することが大切です。
住宅の査定では、条件が似ている成約事例を比較する方法が一般的で、どの事例を基にしたかを聞くと妥当性を判断しやすくなります。
同じエリア・同じ種別(マンションか戸建てか)での売却実績と、残債がある物件の対応経験を、具体的に聞いておきましょう。
成約価格の相場は、不動産流通機構が公開する不動産情報ライブラリでも調べられ、査定額を見る目が養えます。
ハウスドゥ 馬込は、開業40年以上の地域での経験と、ハウスドゥ加盟店のネットワークを生かした査定を案内している点が特徴です。
東急リバブル 大森センターは、東急リバブルの売出し相場や購入希望者数のデータ、スピードAI査定を公式サイトで案内しています。
買主への情報発信や販売方法を確認する
売却価格や成約までの期間は、物件情報の発信範囲や購入希望者とのマッチングによっても左右されます。
専任媒介・専属専任媒介では、不動産会社間の物件情報システム(レインズ)への登録が義務付けられているため、登録の時期や報告の頻度を確認しましょう。
ポータルサイトへの掲載、写真や間取り図の見せ方、購入希望者への直接の紹介など、具体的な販売方法を事前に聞いておくことが重要です。
ハウスドゥ 馬込は、ハウスドゥ加盟店のネットワークと、仲介売却に加えた当社買取のメニューを案内しています。
東急リバブル 大森センターは、購入を希望する方の条件を載せた「売り求む情報」や、リバブル不動産買取を案内しています。
買取は仲介より早く現金化できる一方、売却価格が市場価格より低くなる場合があるため、仲介との違いを比べてから選びましょう。
残債や住み替えの相談範囲と費用を確認する
ローンが残る家では、売却活動だけでなく、残債や住み替えの相談にどこまで対応できるかが会社選びの分かれ目になります。
任意売却、住み替え、買取、税務・法律の相談など、自分の状況に必要な相談を、その会社で受けられるか確認しましょう。
査定や相談が無料か、仲介手数料などの費用がいつ、いくらかかるかを、依頼前に見積もりで確認しておくことが大切です。
2社とも公式サイトで無料査定を案内しており、東急リバブルの立替払制度のように、利用時に手数料が必要なサービスもあります。
下の表は、公式サイトで確認できた相談範囲を整理したものです。
| 確認項目 | ハウスドゥ 馬込 | 東急リバブル 大森センター |
|---|---|---|
| 無料査定 | あり | あり |
| 住み替えの相談 | 「住み替え」メニューあり | 買換え・売却の相談に対応 |
| 任意売却の相談 | 「任意売却」メニューあり | 公式ページでは確認できず(要確認) |
| 買取 | 当社買取(最短2週間での現金化も可能と案内) | リバブル不動産買取(早期現金化・仲介手数料不要と案内) |
| 税務・法律の相談 | ローンや相続などの専門知識を持つ有資格者が在籍と案内 | 提携の税理士・弁護士による無料相談会(予約制) |
| オンライン相談 | ZOOMで相談可能 | オンライン接客が可能 |
ローンが残っている家を売るときによくある質問
ここでは、ローン返済中の家の売却を検討する際に生じやすい3つの疑問に答えます。
住宅ローンが残っていても査定を依頼できますか?
はい、住宅ローンが残っていても査定は依頼できます。
査定は売却価格の見込みを知るためのもので、依頼しただけで売却が決まるわけではありません。
査定を受けるときは、借入先の金融機関名や残債の目安を伝えると、売却後の手取りまで見通した相談ができます。
残債は、返済予定表やネットバンキングで確認でき、正確な金額は残高証明書で確かめるのが確実です。
売却価格が残債を下回る場合も、査定の段階で不足額の見込みを把握できるため、早めの依頼が役立ちます。
売却活動中も住宅ローンの返済は続きますか?
はい、売却活動中も、決済日にローンを完済するまでは毎月の返済が続きます。
売却が決まるまでの間に返済を止めると、滞納として扱われるため、通常どおり返済を続けることが重要です。
返済が苦しくなりそうな場合は、滞納する前に金融機関へ相談しましょう。
決済日に売却代金でローンを完済すれば返済は終わり、その日までの利息は支払う必要があります。
また、内覧への対応や引き渡しの準備も重なるため、返済と並行して進める余裕を持っておきましょう。
査定額と実際の成約価格は同じですか?
いいえ、査定額と実際の成約価格は同じとは限りません。
査定額は、不動産会社が「この価格なら売れそうだ」と見込む金額で、売れる価格を保証するものではありません。
実際の成約価格は、買主との交渉や市場の動きによって変わり、売り出し価格から下がる場合もあります。
ローンが残る場合は、成約価格が下がっても完済できるかを確認するため、手取りを複数のパターンで試算しておきましょう。
査定額の高さだけで会社を選ばず、根拠と過去の成約事例も確認しましょう。
まとめ|残債と諸費用を確かめて売却の相談を始めよう
ローンが残っている家は、売却代金と自己資金で完済し、抵当権を抹消できれば売却できます。
まずは残債の正確な金額と売却にかかる費用を確かめ、売却代金と自己資金でローンを完済できるかを試算することが、最初の一歩です。
売却代金だけでは完済資金が足りない場合は、自己資金での補填や住み替えローンを検討し、返済自体が難しい場合は任意売却についても相談しましょう。
住み替えを伴う場合は、売り先行か買い先行かで二重ローンの負担が変わるため、資金に余裕がなければ売却を先に進めるのが基本です。
不動産会社は、査定額の根拠、販売方法、残債や住み替えの相談範囲を同じ基準で比べて選びましょう。
大田区・品川区で相談先を探す場合は、紹介した2社の公式サイトで、相談できる範囲を確認してから問い合わせましょう。
この記事を読んでいる人におすすめ
▼大田区で「住宅ローン残債」あり物件売却に強い不動産会社3選比較
