【2026年最新】相続登記義務化の期限はいつ?過料と実家売却の手順
相続登記の義務化により、不動産を相続した人は、取得を知った日から3年以内に登記を申請する必要があります。
2024年4月1日より前の相続も対象で、施行日前に不動産の取得を知っていた場合は、原則として2027年3月31日が申請期限です。
正当な理由なく怠ると10万円以下の過料の対象になるため、早めの確認が欠かせません。
この記事では、期限と過料の考え方に加え、実家を売却する場合の手順と大田区・品川区の相談先を整理します。
相続登記の期限と売却の段取りを確認したら、大田区・品川区の売却方法や地元・大手の違いをまとめたTOPページで、相談先選びを進めましょう。
▼大田区・品川区で成功する不動産売却|おすすめ不動産会社2社を紹介
目次
相続登記の義務化とは?対象者・期限・過料を確認
相続登記の義務化は、相続によって不動産の所有権を取得した人に関わる制度です。
対象者・期限・過料の3点を、法務局の案内に沿って順に確認します。
出典:
法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」
相続登記の申請義務は2024年4月1日から始まった
相続登記とは、亡くなった人名義の不動産を、相続した人の名義へ変更する手続きです。
これまで相続登記は任意で、申請しなくても罰則はありませんでした。
2024年4月1日からは、相続によって不動産を取得した相続人に、登記の申請が義務づけられています。
遺言によって不動産を取得した場合も対象に含まれます。
申請先は、不動産の所在地を管轄する法務局です。
背景には、名義が変わらないまま放置された土地が増え、持ち主が分からない土地が社会問題になっていることがあります。
不動産を相続で取得したと知った日から原則3年以内に申請する
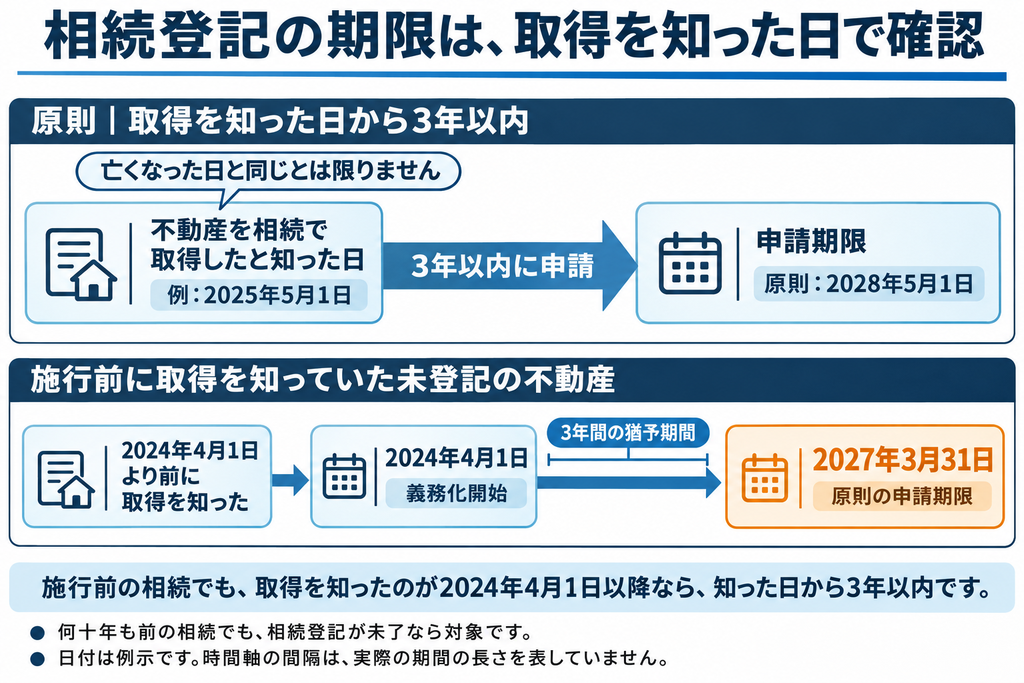
申請期限は、不動産の所有権を相続で取得したと知った日から3年以内です。
たとえば2025年5月1日に相続による不動産の取得を知った場合は、原則として、その日から3年以内に相続登記を申請する必要があります。
期限は「知った日」を基準に数えるため、亡くなった日とずれる場合があります。
3年の猶予があっても、戸籍の収集や相続人同士の話し合いに時間がかかると、期限が迫る可能性があります。
期限が近づいても遺産分割がまとまらないときは、後述する相続人申告登記で義務を果たす方法もあります。
2024年4月1日より前の相続は原則2027年3月31日が期限
義務化の対象は、施行日以降の相続だけではありません。
2024年4月1日より前に相続によって取得し、まだ相続登記をしていない不動産も対象です。
施行日前に不動産の取得を知っていた場合は、3年間の猶予期間が設けられており、原則として2027年3月31日までに相続登記を申請する必要があります。
何十年も前の相続であっても、相続登記の義務化の対象になります。
2026年11月4日時点で、2027年3月31日までは残り約5か月です。
| 相続の発生時期・不動産の取得を知った時期 | 期限の目安 |
|---|---|
| 2024年4月1日以降に発生した相続で、不動産の取得を知った場合 | 知った日から3年以内 |
| 2024年4月1日より前に不動産の取得を知り、相続登記が未了のもの | 2027年3月31日まで |
| 施行日より前の相続で、取得を知ったのが2024年4月1日以降 | 知った日から3年以内 |
正当な理由なく申請しない場合は過料の対象になる
期限内に申請しなかった場合、正当な理由がなければ10万円以下の過料が科されることがあります。
過料は行政上の義務に違反したときに科される金銭の納付命令で、刑罰である罰金とは区別されます。
ただし、必ず科されるとは限らず、正当な理由がある場合は対象外です。
正当な理由の例として、相続人が極めて多数で戸籍の収集に時間を要する場合が示されています。
遺言の有効性や遺産の範囲が争われている場合や、申請義務者が重病の場合なども例示されています。
単に忙しい、手続きが面倒といった事情は認められにくい可能性があるため、早めの準備が重要です。
遺産分割がまとまらないときの相続登記
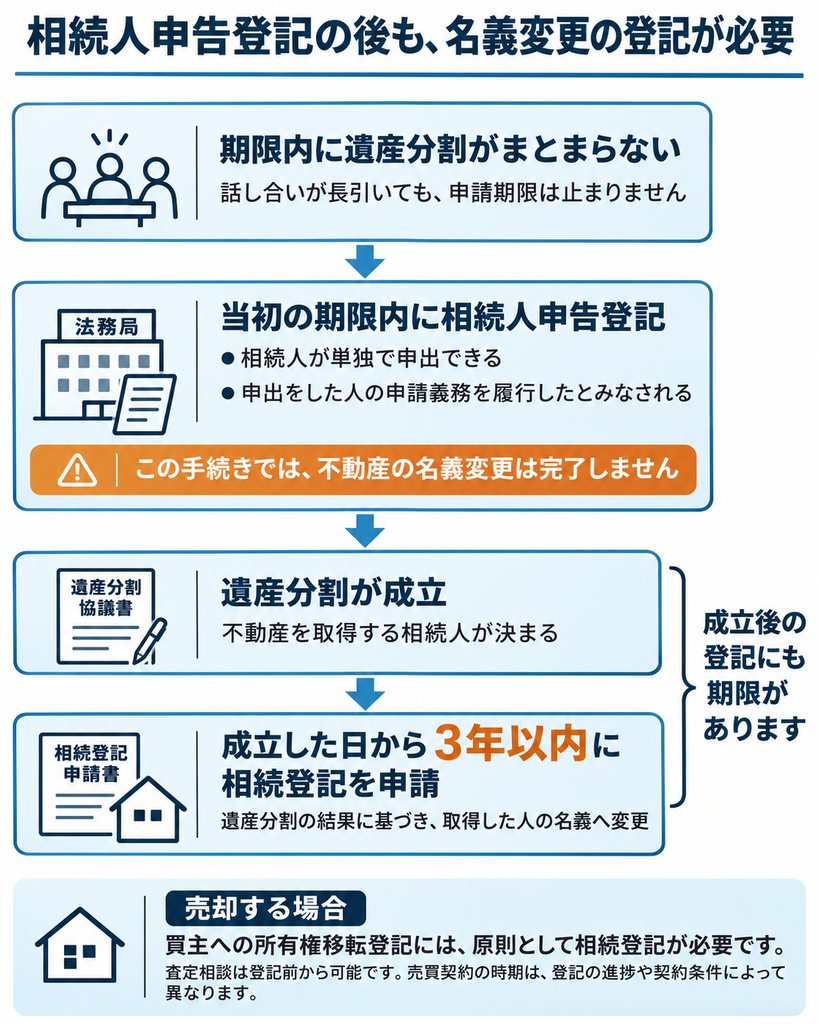
遺産分割の話し合いが長引いても、登記の期限は止まりません。
期限内にできる手続きと、遺産分割が成立した後の登記の役割を整理します。
相続人申告登記は相続人が単独で申出できる
遺産分割がまとまらず、3年以内に相続登記を申請できない場合があります。
そのような場合に使えるのが、2024年4月1日に始まった相続人申告登記です。
登記簿上の所有者について相続が開始したことと、自分がその相続人であることを登記官に申し出ると、申出をした相続人について相続登記の申請義務を果たしたものとみなされます。
申出は相続人それぞれが行い、ほかの相続人の範囲や法定相続分を確定させる必要はありません。
申出人が相続人だと分かる戸籍謄本などを添えて、不動産の所在地を管轄する法務局へ申し出ます。
登録免許税は非課税とされています。
ただし、申出をしなかった相続人は義務を果たしたとみなされない点に注意が必要です。
遺産分割が成立した後は結果に基づく相続登記が必要
相続人申告登記は、相続登記の申請義務を簡易に履行するための制度であり、所有権の移転を登記するものではありません。
遺産分割が成立し、不動産を取得した相続人は、成立した日から3年以内に、その内容を反映した相続登記を申請しなければなりません。
申出を済ませていても、この登記は別に必要です。
そのため、申出だけでは不動産の売却や担保設定の手続きに進めません。
売却を考えている場合は、遺産分割の話し合いと並行して、登記の段取りを早めに決めておくと安心です。
| 項目 | 相続人申告登記 | 遺産分割後の相続登記 |
|---|---|---|
| 位置づけ | 申請義務を果たすための簡易な手続き | 遺産分割の結果を反映する正式な登記 |
| 手続きをする人 | 相続人それぞれ | 不動産を取得した相続人 |
| 不動産の売却 | 申出だけでは進められない | 登記後に進められる |
| 期限 | 取得を知った日から3年以内 | 遺産分割成立の日から3年以内 |
相続登記から実家の売却・代金分配までの流れ
相続登記から売却、代金の分配までの手順を把握しておくと、必要な準備を進めやすくなります。
4つのステップで全体の流れを確認します。
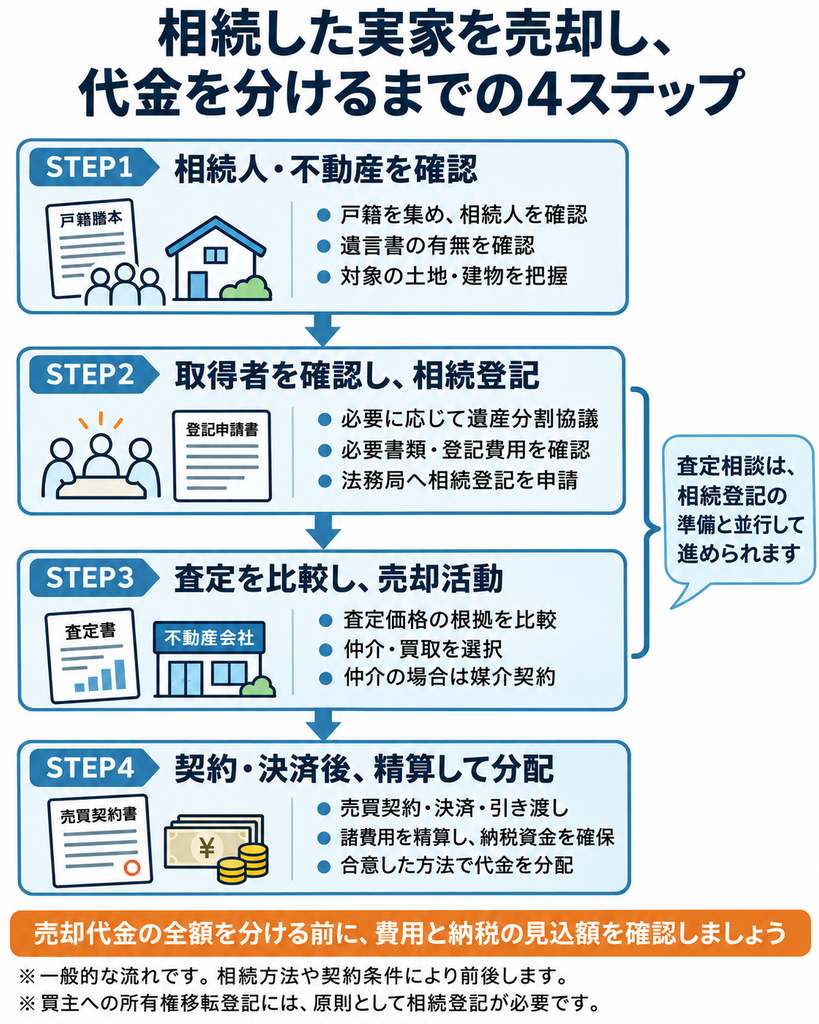
戸籍や遺言書を確認して相続人と不動産を把握する
最初に行うのは、誰が相続人で、どの不動産が対象かを確定することです。
相続人の確定には、亡くなった人の出生から死亡までの戸籍謄本を、途切れなく集める必要があります。
本籍地以外の市区町村窓口でも取得できますが、請求できるのは本人・配偶者・直系親族の分に限られます。
遺言書の有無も早めに確認しましょう。
自筆証書遺言は、原則として家庭裁判所の検認が必要です。
ただし、法務局の保管制度を利用していた遺言書は、検認が不要です。
対象の不動産は、固定資産税の課税明細書や登記事項証明書で確認できます。
出典:
法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」
必要書類と登録免許税・司法書士報酬を確認して登記する
相続登記は、不動産の所在地を管轄する法務局に申請します。
主な必要書類は、被相続人の出生から死亡までの戸籍謄本、相続人の戸籍謄本、不動産を取得する人の住民票、固定資産評価証明書などです。
必要書類は相続の方法や申請内容によって異なります。
遺産分割協議を行った場合は、相続人の印鑑証明書も必要になります。
法定相続情報証明制度の一覧図を提出すると、一部の書類の提出を省略できます。
費用の中心は登録免許税で、相続による所有権移転登記の税率は固定資産税評価額の0.4%です。
評価額が合計1,200万円なら、登録免許税は4万8,000円になります。
司法書士に依頼する場合は別途報酬がかかるため、依頼範囲と税込総額を見積もりで比べておくと安心です。
| 費用項目 | 金額の考え方 | 確認したいポイント |
|---|---|---|
| 登録免許税 | 固定資産税評価額×0.4% | 一定の要件を満たす評価額100万円以下の土地は、2027年3月31日まで登録免許税が免税 |
| 戸籍・住民票などの取得費用 | 通数や取得方法で変わる | 法定相続情報一覧図で書類を減らせる場合がある |
| 司法書士報酬 | 事務所や依頼範囲で異なる | 税込総額・対応範囲・追加料金を見積もりで比較 |
出典:
法務局「相続登記・遺贈の登記の申請をされる相続人の方へ(登記手続ハンドブック)」
不動産会社に査定を依頼して売却方法と媒介契約を決める
登記の見通しが立ったら、不動産会社に査定を依頼します。
査定額は会社ごとに差が出るため、価格の根拠を聞いたうえで比べることが大切です。
主な売却方法には、仲介で買主を探す方法と、不動産会社が直接買い取る方法があります。
仲介を選ぶ場合は、一般・専任・専属専任の3種類の媒介契約から、売却活動の進め方に合うものを選びます。
専任と専属専任は、有効期間が3か月以内で、会社から売却状況の定期報告を受けられます。
相続人が複数いる場合は、契約や連絡の窓口を誰にするかも事前に決めておくと進めやすいでしょう。
| 項目 | 一般媒介 | 専任媒介 | 専属専任媒介 |
|---|---|---|---|
| 他社への重複依頼 | できる | できない | できない |
| 自分で買主を見つけた取引 | できる | できる | できない |
| 有効期間の上限 | 法律上の制限なし | 3か月 | 3か月 |
| レインズへの登録期限(不動産会社の休業日・レインズの休止日を除く) | 義務なし | 7日以内 | 5日以内 |
| 売却状況の報告 | 義務なし | 2週間に1回以上 | 1週間に1回以上 |
売買契約・決済後に諸費用や税金を確認して代金を分ける
買主が決まったら売買契約を結び、決済と引き渡しの日に売却代金を受け取ります。
代金から差し引かれる主な費用が仲介手数料で、上限は法令で定められています。
売却価格が400万円を超える場合、通常の仲介手数料の上限は「売却価格×3%+6万円+消費税」で計算できます。
ただし、売却価格800万円以下の低廉な空き家等については、一定の条件のもとで税込33万円を上限とする特例があります。
売却益が出た場合は、譲渡所得に対して所得税などがかかります。
相続した空き家を売る場合は、一定の要件を満たすと、譲渡所得から最高3,000万円を控除できる特例があります。
対象となるのは、昭和56年5月31日以前に建築され、区分所有建物ではないことなど、一定の要件を満たす家屋です。
また、対象の家屋や敷地等を取得した相続人が3人以上の場合、控除額は1人あたり最高2,000万円となります。
特例を使える譲渡は、相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに行う必要があります。
売却代金は、相続人同士で合意した分け方で分配し、分配前に手取り額を確認しておくと後の不満を防げます。
| 確認する項目 | ポイント |
|---|---|
| 仲介手数料 | 400万円超は原則「売却価格×3%+6万円+消費税」が上限。800万円以下の低廉な空き家等には税込33万円を上限とする特例あり |
| 譲渡所得にかかる税金 | 売却益が出た場合に課税される |
| 空き家の3,000万円特別控除 | 1人あたり最高3,000万円(対象の家屋・敷地等を取得した相続人が3人以上の場合は1人あたり最高2,000万円)。建築時期や期限などの要件あり |
| 分配前の手取り額 | 諸費用と税金を差し引いた額を相続人で共有する |
出典:
国土交通省「不動産取引に関するお知らせ(不動産取引の仲介手数料について)」
国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
大田区・品川区で相続不動産を相談できる会社2選
相続した不動産の相談先として、大田区・品川区で対応する2社を、同じ観点で紹介します。
ハウスドゥ 馬込(株式会社ニューエスト)

| 屋号 | ハウスドゥ 馬込 |
|---|---|
| 会社名 | 株式会社ニューエスト |
| 住所 | 〒143-0021 東京都大田区北馬込2-30-11 |
| 電話番号 | 03-3775-6211 |
| 公式サイトURL | https://newest-baikyaku.com/ |
ハウスドゥ 馬込は、大田区・品川区で開業40年以上の歴史を持つ、ハウスドゥ加盟の地域密着型不動産会社です。
ハウスドゥの加盟店ネットワークを活用した査定に加え、相続や借地権付き物件などの相談にも対応しています。
宅地建物取引士のほか、ローンや相続などの専門知識を持つ有資格者が在籍し、ノルマがないため強引な営業は行わない方針だと案内されています。
馬込駅から徒歩1分でZoom相談もできるため、相続した実家について、地元の視点でじっくり話し合いたい方におすすめです。
ハウスドゥ馬込(株式会社ニューエスト)について詳しく知りたい方はこちらも併せてご覧ください。
▼ニューエストの評判は?不動産売却で相談する前に知りたい強み・注意点・向いている人
さらに詳しい情報は公式ホームページでも確認できます。ぜひチェックしてみてください。
▼ハウスドゥ馬込(株式会社ニューエスト)の公式ホームページはこちら
東急リバブル株式会社 大森センター

| 会社名 | 東急リバブル株式会社 大森センター |
|---|---|
| 住所 | 〒143-0023 東京都大田区山王2-5-9 山手ビル 5F |
| 電話番号 | 0120-212-109 |
| 公式サイトURL | https://www.livable.co.jp/branch/ohmori/ |
東急リバブル 大森センターは、東急リバブル株式会社が運営する、大森駅北口から徒歩1分の売買仲介店舗です。
マンション・戸建・土地に加え、ビルやアパートの売買にも対応し、売却ではスピードAI査定も用意されています。
購入や売却のほか、相続・税金・法律に関する相談も受け付けているのが特徴です。
公式ページでは、直近6か月間の利用者アンケートに基づくお客様満足度も公開されています。
評価点や回答者数は更新されるため、最新情報は公式ページで確認してください。
駅近の大手店舗で、売却と相続・税金の相談を並行して進めたい方におすすめです。
東急リバブルについて詳しく知りたい方はこちらも併せてご覧ください。
▼東急リバブルは多彩なサービスで売却をサポート!大森センターの評判
2社の査定を比べるときは価格の根拠・費用・販売方針を確認する
査定を比べるときは、金額の高さだけで決めないことが大切です。
確認したいのは、査定価格の根拠、手数料などの費用、販売方針の3点です。
価格の根拠は、近隣の成約事例や、どのデータを使って算出したかを聞くと比べやすくなります。
費用は、仲介手数料に加えて、別途かかるものがないかを確認します。
販売方針は、媒介契約の種類、報告の頻度、値下げを検討する時期を事前に聞いておくと安心です。
相続人が複数いる物件では、売却の経験や、共有者への連絡の進め方も確認しましょう。
地元に根ざした提案を重視するならハウスドゥ 馬込、大手の窓口で相続や税金の相談も並行したいなら東急リバブル 大森センターが選択肢になります。
| 比較項目 | ハウスドゥ 馬込 | 東急リバブル 大森センター |
|---|---|---|
| 運営 | 株式会社ニューエスト(ハウスドゥ加盟店) | 東急リバブル株式会社 |
| エリアでの歴史 | 開業40年以上 | 大森センターの開設年は公式情報で確認 |
| 最寄り駅 | 都営浅草線 馬込駅 徒歩1分 | 京浜東北・根岸線 大森駅 徒歩1分 |
| 営業時間・定休日 | 10:00〜18:00、火・水曜ほか | 10:00〜18:00、火・水曜 |
| 相談方法 | 来店・電話・Zoom | 来店・電話・オンライン接客 |
| 査定・売却の特徴 | 加盟店データを生かした査定、仲介・買取・任意売却・リースバックなど多彩なプラン | スピードAI査定、マンション・戸建・土地・ビル・アパートの売買に対応 |
相続登記義務化と相続不動産の売却に関するよくある質問
相続登記の義務化と実家の売却について、よくある3つの疑問に答えます。
相続人申告登記をすれば不動産を売却できますか?
結論として、相続人申告登記だけでは不動産を売却できません。
相続人申告登記は、自分が相続人であることを登記官に申し出る制度で、不動産の持ち主を示す登記ではないためです。
売却するには、遺産分割や遺言などによって不動産の取得者を確定し、相続登記によって名義を変更する必要があります。
売買契約は相続登記の完了前に締結できる場合もありますが、買主への所有権移転登記を行うには、原則として相続登記を済ませる必要があります。
売却を急ぐなら、期限対策として申出を済ませつつ、遺産分割と相続登記の準備を並行して進めましょう。
相続登記が終わる前でも不動産会社に査定を依頼できますか?
相続登記が完了する前でも、不動産会社に査定を相談できます。
ただし、買主への所有権移転登記を行うには、原則として相続登記が必要です。
遺産分割の話し合いを進めるうえで、不動産の価値を把握しておくと、分け方を検討しやすくなります。
相続人が複数いる場合は、査定額を相続人全員で共有しておくと、後の行き違いを防げます。
売買契約の締結時期は、相続登記の進捗や買主との合意内容によって異なります。
相続登記が未了の場合は、登記の完了時期や引き渡し条件を事前に確認しましょう。
依頼時には、相続登記が未了であることを伝え、査定後の進め方も相談しておくと安心です。
相続登記の費用は相続人同士でどう分担しますか?
結論として、司法書士費用などの負担割合に法律上の決まりはなく、相続人同士の話し合いで決めます。
よくある方法は、不動産を取得する人が負担する方法と、相続人全員で等分する方法です。
売却を前提とする場合は、売却代金から登記費用を差し引いて精算する方法もあります。
後から揉めないよう、誰が立て替え、いつ精算するかを、遺産分割協議書やメモに残しておくと安心です。
費用の内訳は、登録免許税、戸籍などの書類の取得費用、司法書士報酬の3つです。
相続人と申請期限を確認し、登記と売却の段取りを決めよう
相続登記の義務化では、不動産を相続で取得したと知った日から3年以内に申請することが原則です。
2024年4月1日より前に取得を知った未登記の不動産は、原則として2027年3月31日が期限です。
期限内に遺産分割がまとまらない場合は、相続人申告登記で申請義務を果たせます。
ただし、売却するには相続登記が必要で、申出だけでは売却に進めません。
次のように、状況に合わせて動き方を決めましょう。
- 施行前の相続で未登記なら、原則2027年3月31日までに相続登記を申請する
- 遺産分割がまとまらないなら、相続人申告登記で期限に備えつつ話し合いを続ける
- 売却を考えるなら、相続登記と並行して2社以上の査定を比べる
2026年11月4日時点で、2027年3月31日までは約5か月です。
早めに相続人と対象の不動産を確認し、登記と売却の段取りを決めておくことが、過料や手続きの遅れを避ける近道です。
登記や税金の個別の判断は、司法書士や税理士などの専門家にも確認してください。
この記事を読んでいる人におすすめ
▼【2026年版】大田区・品川区の「相続不動産」売却手続きと使える税金特例を優しく解説
